매크로 차트 랩 — 리포트 너머의 지도
리포트가 '무엇'을 말한다면, 이 지도는 '왜'를 말합니다. 시장을 움직이는 33개 핵심 지표를 네 개의 질문(성장·인플레·유동성·위험선호)으로 묶어, 공개 데이터로 재작도하고 비전공자도 한눈에 읽게 풀었어요.
🧭 읽는 법 3가지: ① 하나로 판단하지 말고 여러 지표의 합의/엇갈림을 보세요. ② 레벨보다 '변화의 방향'(특히 신용·유동성의 전환 초입)이 날카롭습니다. ③ 교과서 관계가 깨지는 순간(예: 실질금리가 올라도 금이 오르는 디커플링)이 새 국면의 시작이에요.
🧭 종합: 다섯 단계로 읽고, 네 칸으로 정리
지표 하나가 아니라 '전체 그림'을 보는 법① 위에서 아래로, 다섯 단계
- 돈의 공급 — 연준 자산·정부 지갑(TGA)·단기 예치금(역레포)·은행 준비금 (돈이 얼마나 풀렸나)
- 돈의 조달비용 — 초단기 금리(SOFR)·국채금리·달러 빌리는 값 (빌리기가 쉬운가, 비싼가)
- 돈의 위험선호 — 신용 낮은 기업 가산금리(하이일드 스프레드)·부도 보험료(CDS)·변동성 (위험을 감수하려 하나)
- 돈의 실제 이동 — 글로벌 신용·펀드 흐름·외국인 수급 (실제로 어디로 가나)
- 가격·펀더 검증 — 주가·기업이익 전망·밸류에이션(주가가 이익 대비 비싼지) (앞 네 단계와 맞아떨어지나)
다섯이 같은 방향이면 추세가 단단하고, 엇갈리면 전환 초입일 수 있어요. 항상 이 순서로 오는 건 아니고, 가격이 기대를 먼저 반영하기도 해요.
② 국면 네 칸 — 유동성 × 경기
지금이 어느 칸인지보다, 칸이 바뀌는 순간이 더 중요해요.
신용 가산금리 축소, 기업이익 개선 — 오르기 가장 쉬운 환경
정책은 완화하지만 신용위험은 커지는 '엇갈림'
금리 오르고 이익은 성장 — 실적에 따라 종목 차별화
신용경색·달러 조달 압력 — 가장 경계할 환경
고정된 법칙이 아니라 기본 시나리오예요. 물가 충격·재정위기 땐 국채와 주식이 같이 떨어지기도 해요. 유동성은 방향을 '정답'처럼 결정하는 게 아니라, 시장이 얼마나 쉽게 오르고 얼마나 취약하게 떨어질 수 있는지를 정하는 조건 중 하나예요.
📈 성장 — 경기가 뜨거워지나 식나
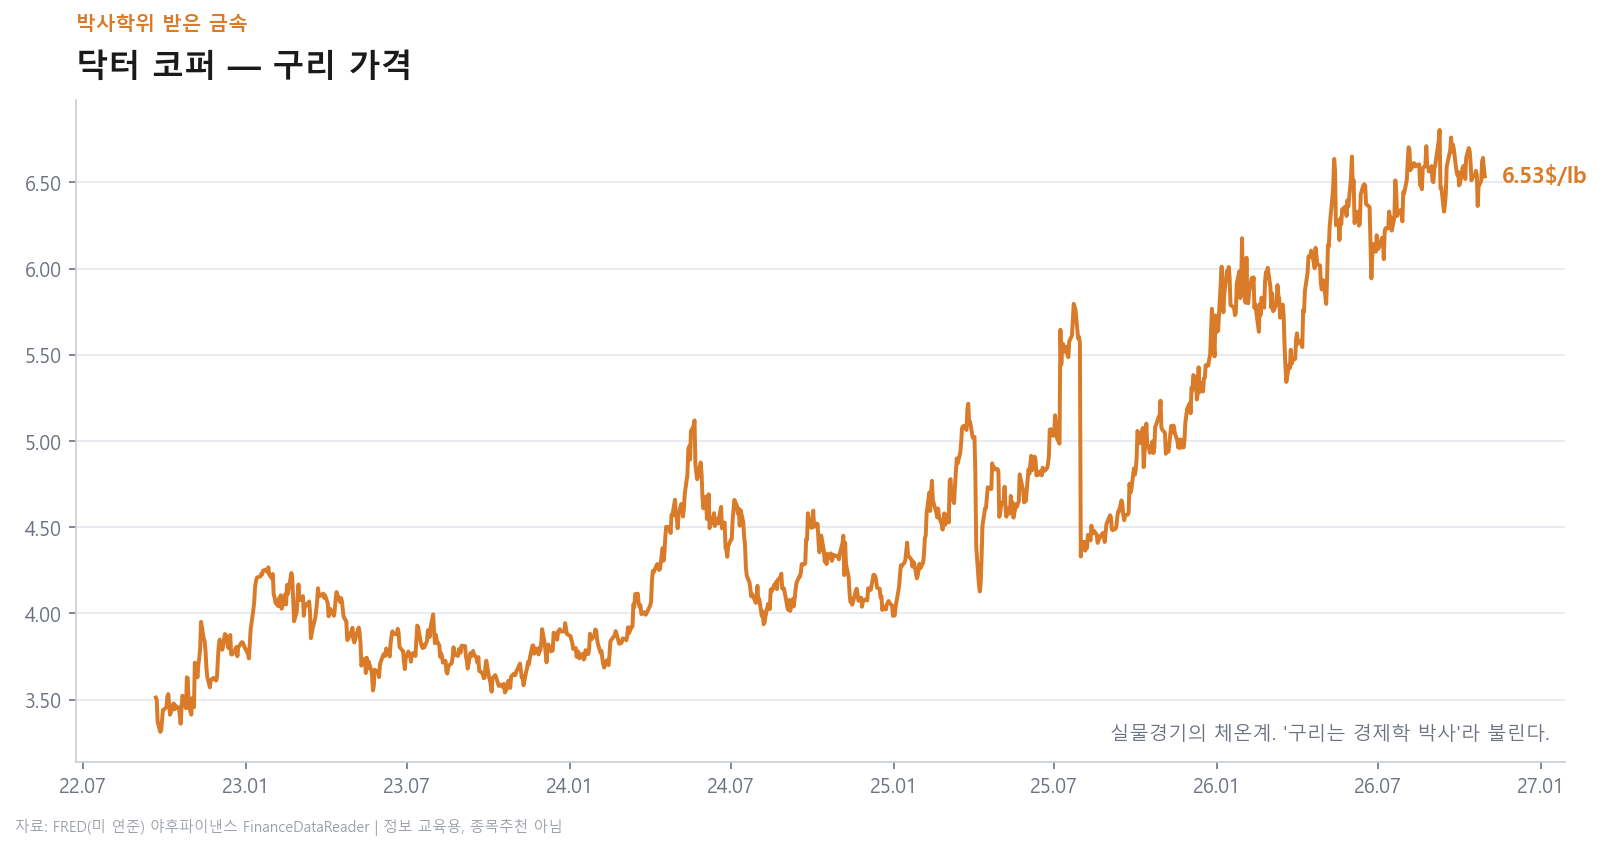
닥터 코퍼 (구리)
구리는 집·차·전선 어디나 쓰여서, 값이 오르면 경기 회복·꺾이면 둔화 경향이에요. 그래서 '박사(Dr.) 구리'라 불려요.
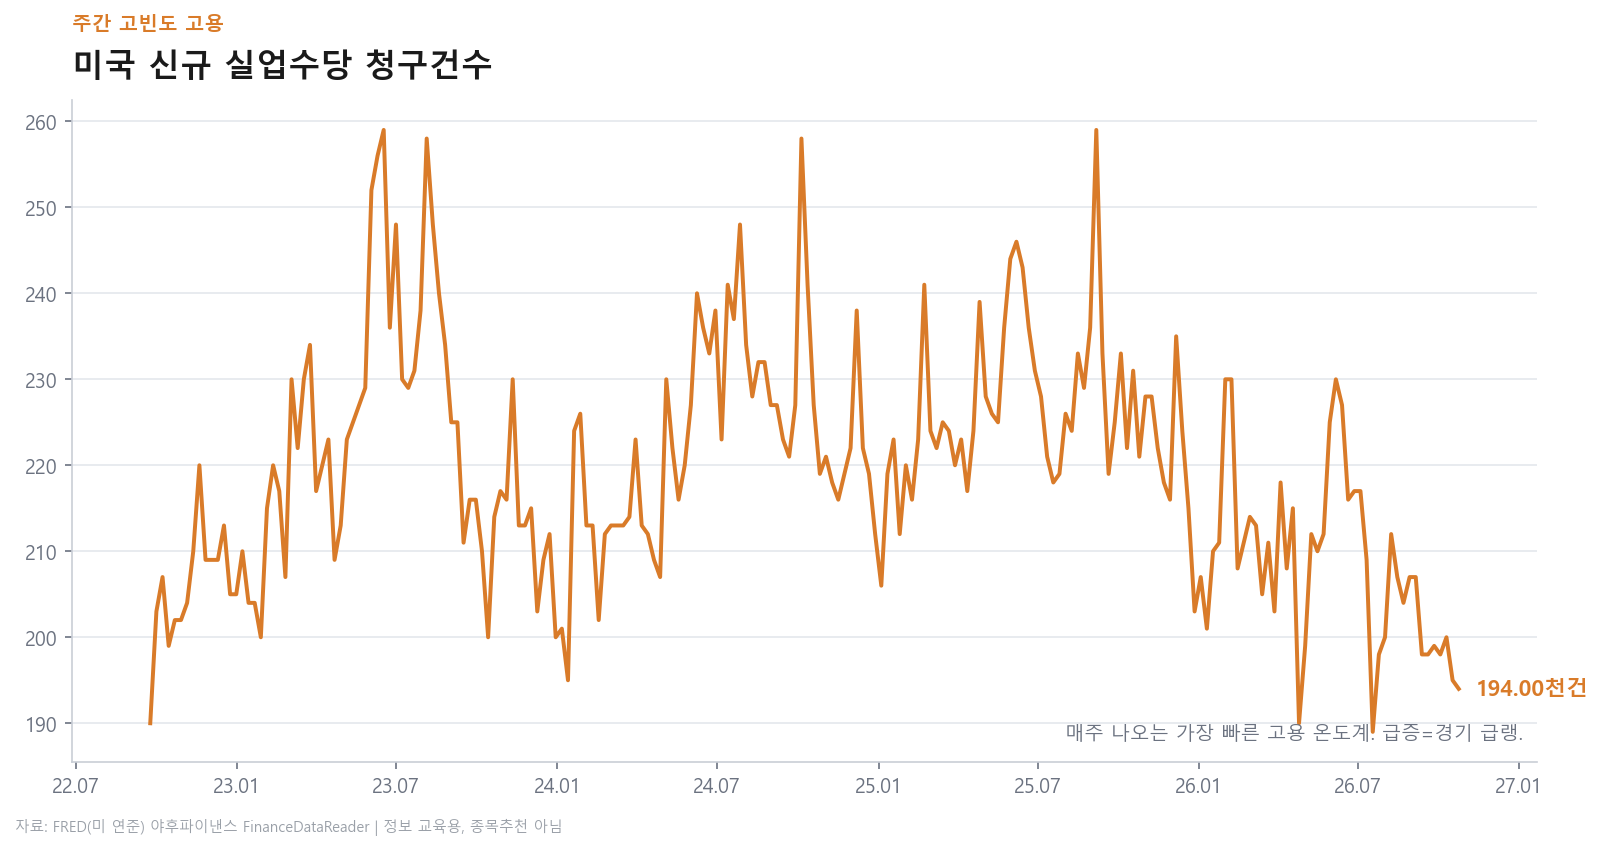
미국 신규 실업수당
매주 나오는 가장 빠른 고용 데이터. 신청이 늘기 시작하면 고용이 식는 초기 신호 중 하나예요.
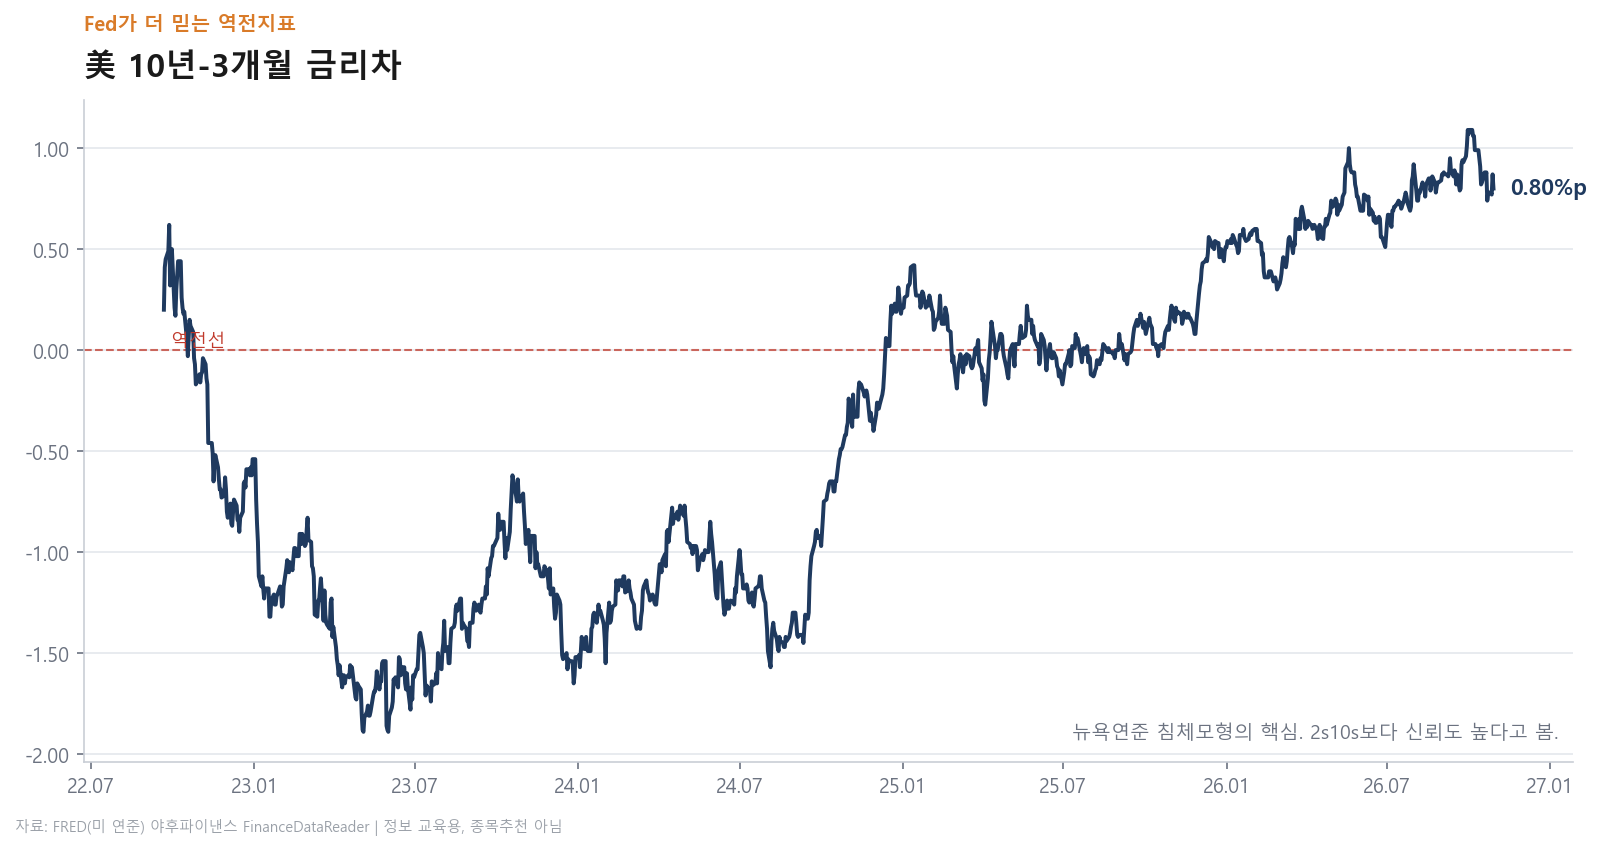
3개월–10년 금리차
뉴욕 연준 침체 모형이 쓰는 곡선. 거꾸로(마이너스) 뒤집히면 침체 경고등, 지금은 정상(+).
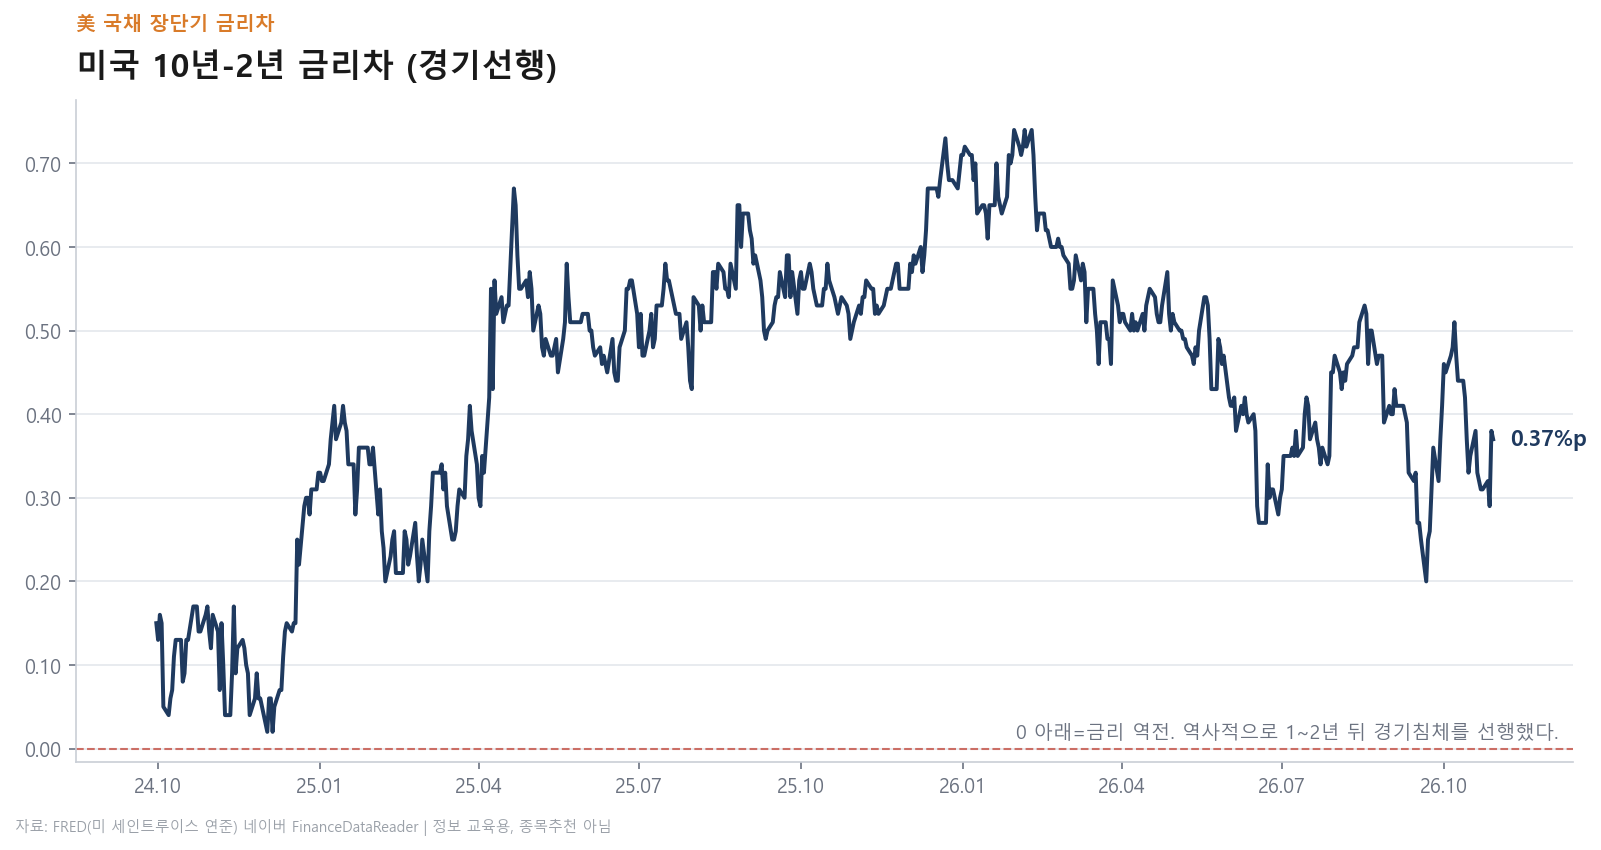
장단기 금리차 (10년–2년)
길게·짧게 빌리는 돈의 이자 차이. 역전됐다 다시 벌어지는 '그때'가 역사적으로 더 위험했어요.
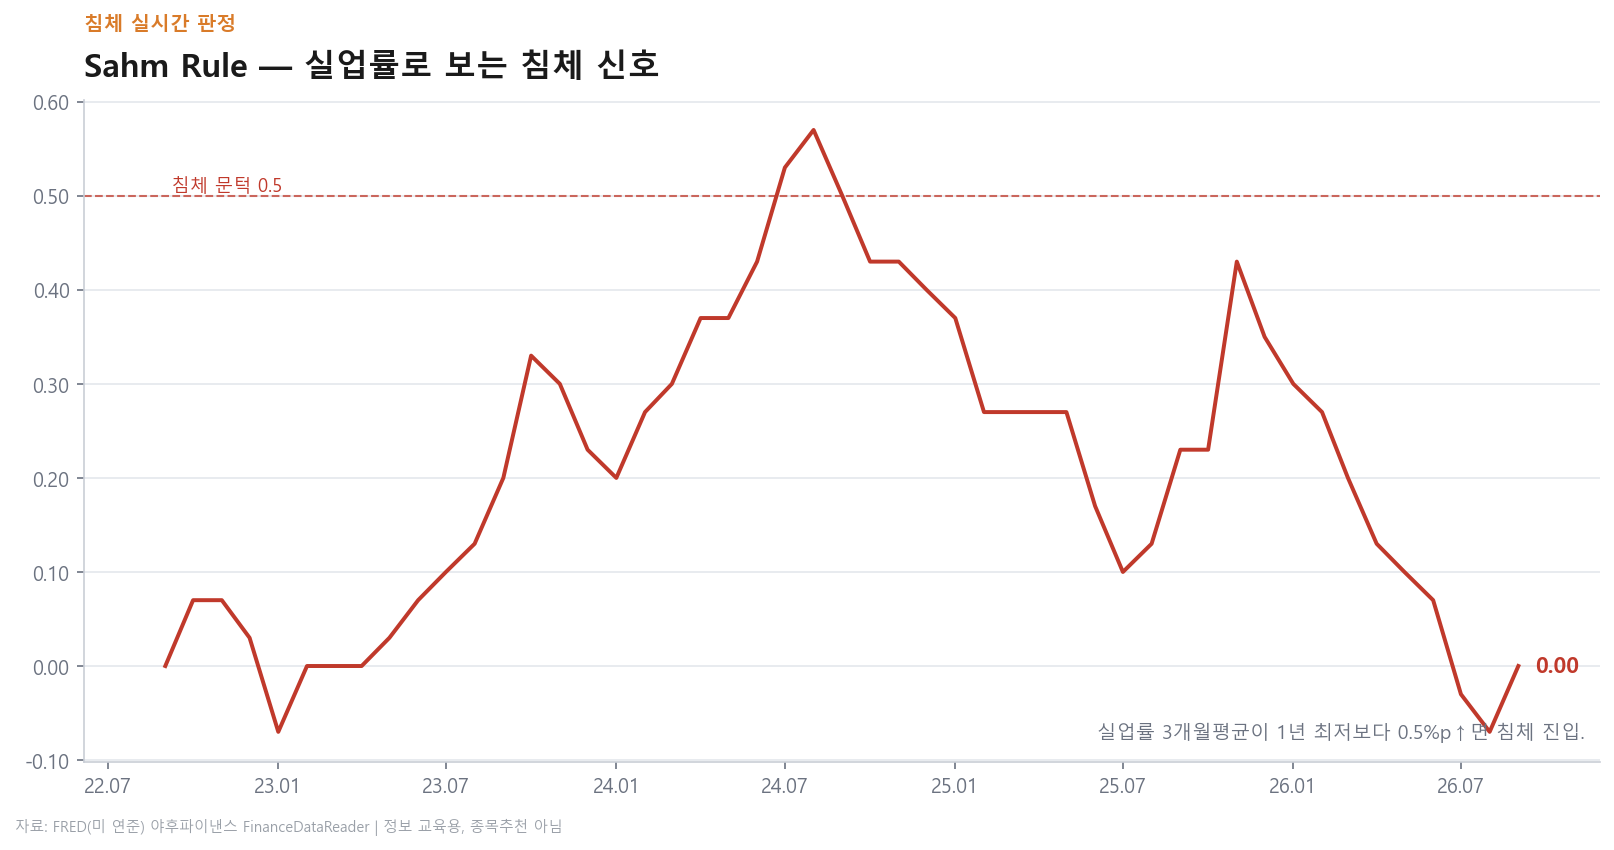
Sahm 침체 규칙
실업률이 바닥 대비 0.5%p 오르면 '침체 진입'으로 보는 규칙. 지금은 0 — 신호 없음.
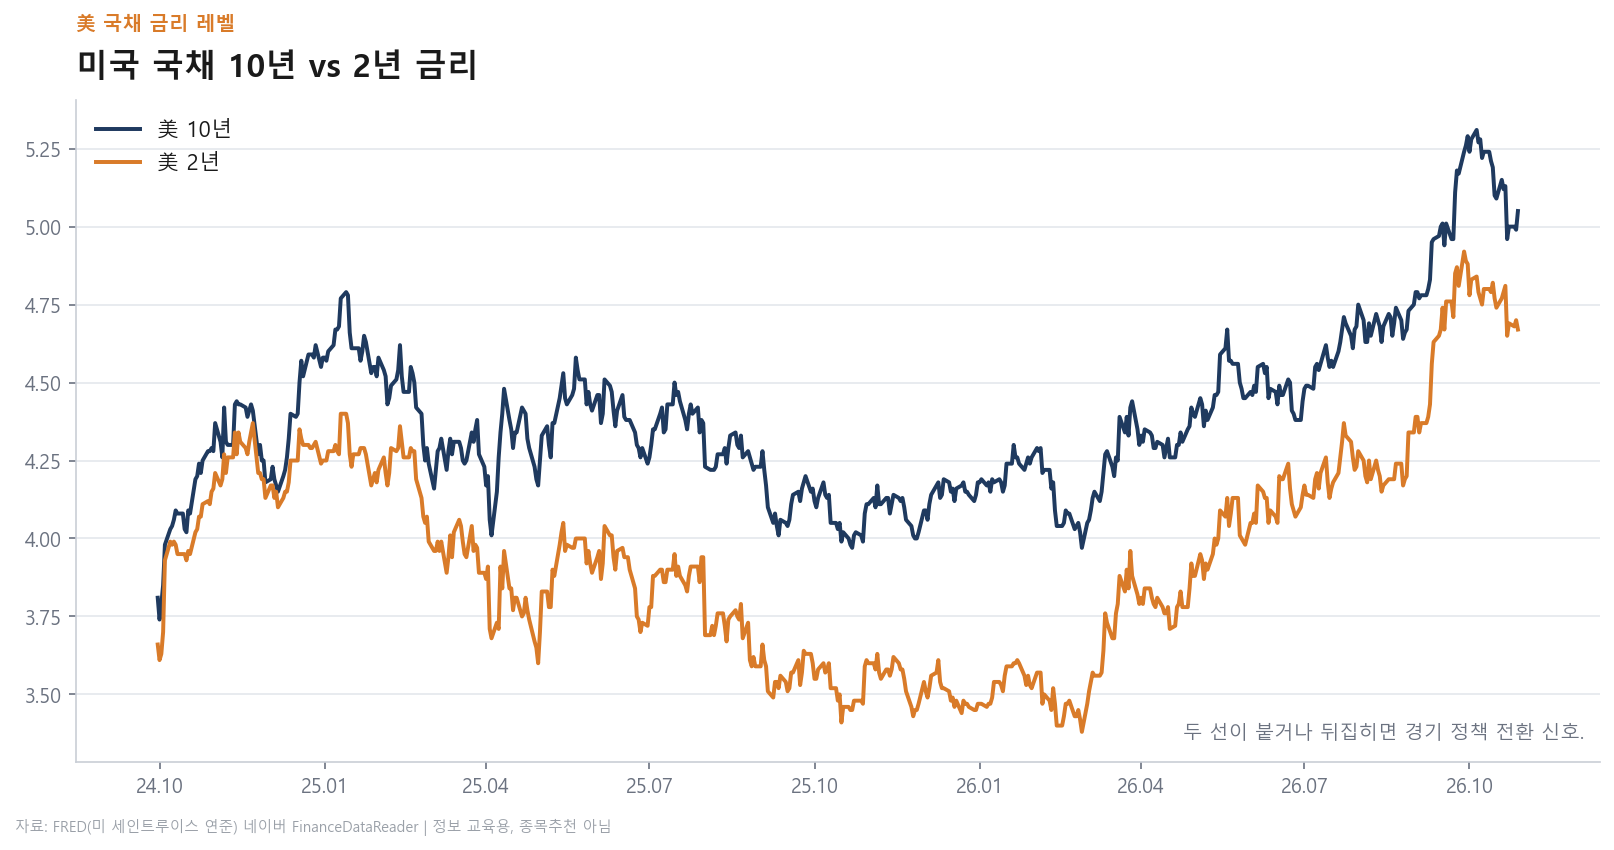
미 2년·10년 금리
장단기 금리를 레벨로 함께 본 그림. 둘의 간격이 곧 장단기 금리차예요.
💵 인플레 — 돈의 값이 오르나
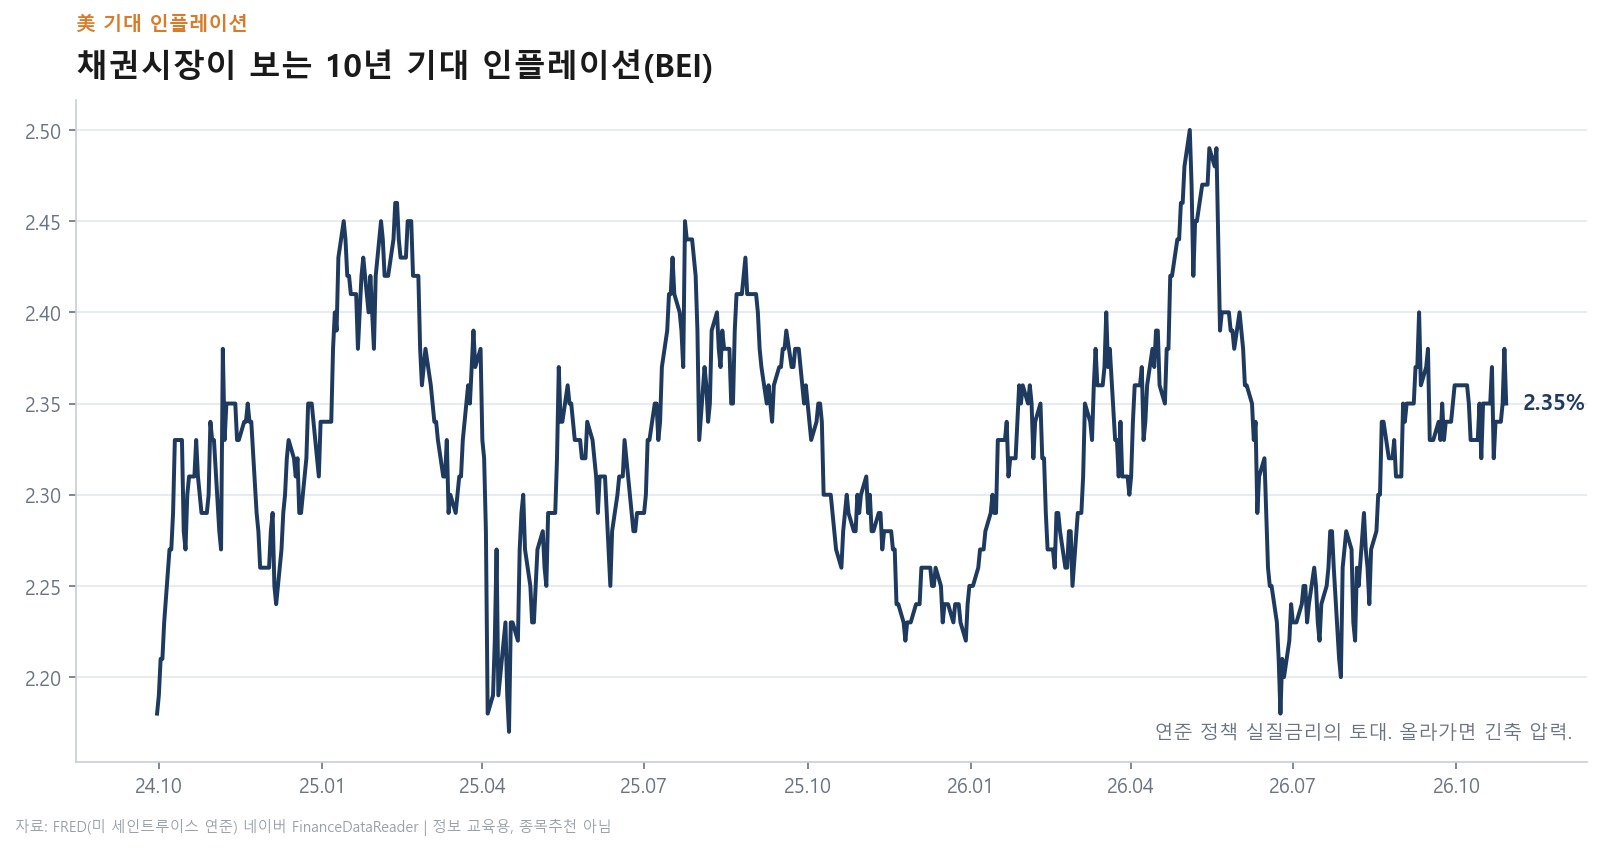
기대 인플레 (BEI)
시장이 예상하는 미래 물가. 채권 가격에서 역산해요. 오르면 금리 인상 압력.
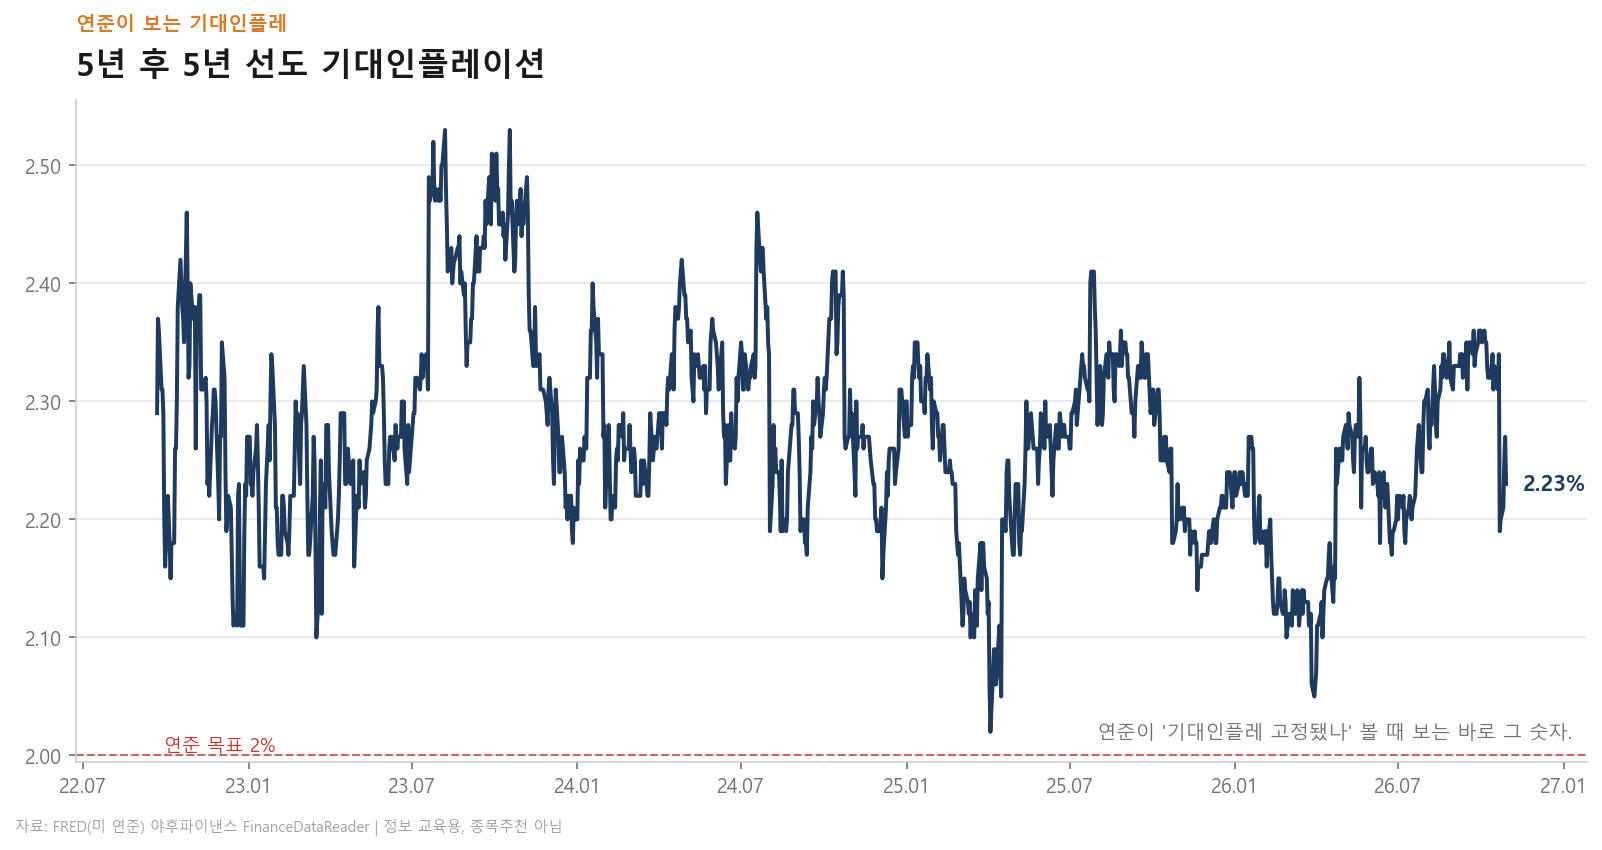
5년–5년 선도 기대인플레
5년 뒤부터 5년간의 물가 기대 — 연준이 가장 중시하는 '장기 기대'. 2% 근처면 안정.
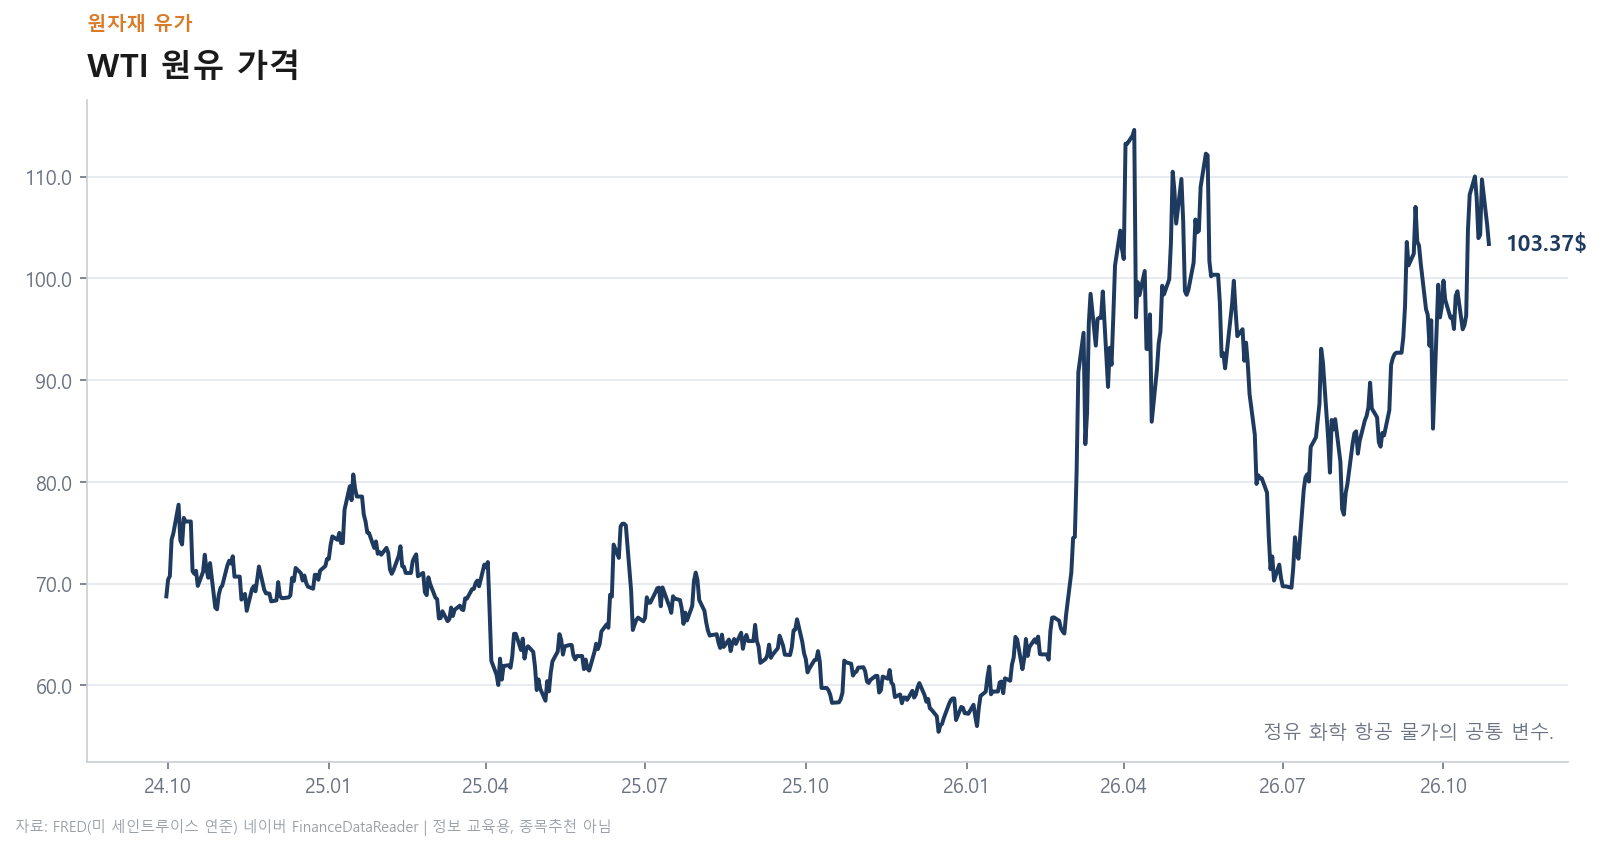
WTI 국제유가
기름값은 물가·정유·항공 비용의 출발점. 오름폭이 크면 소비·물가에 부담 경향.
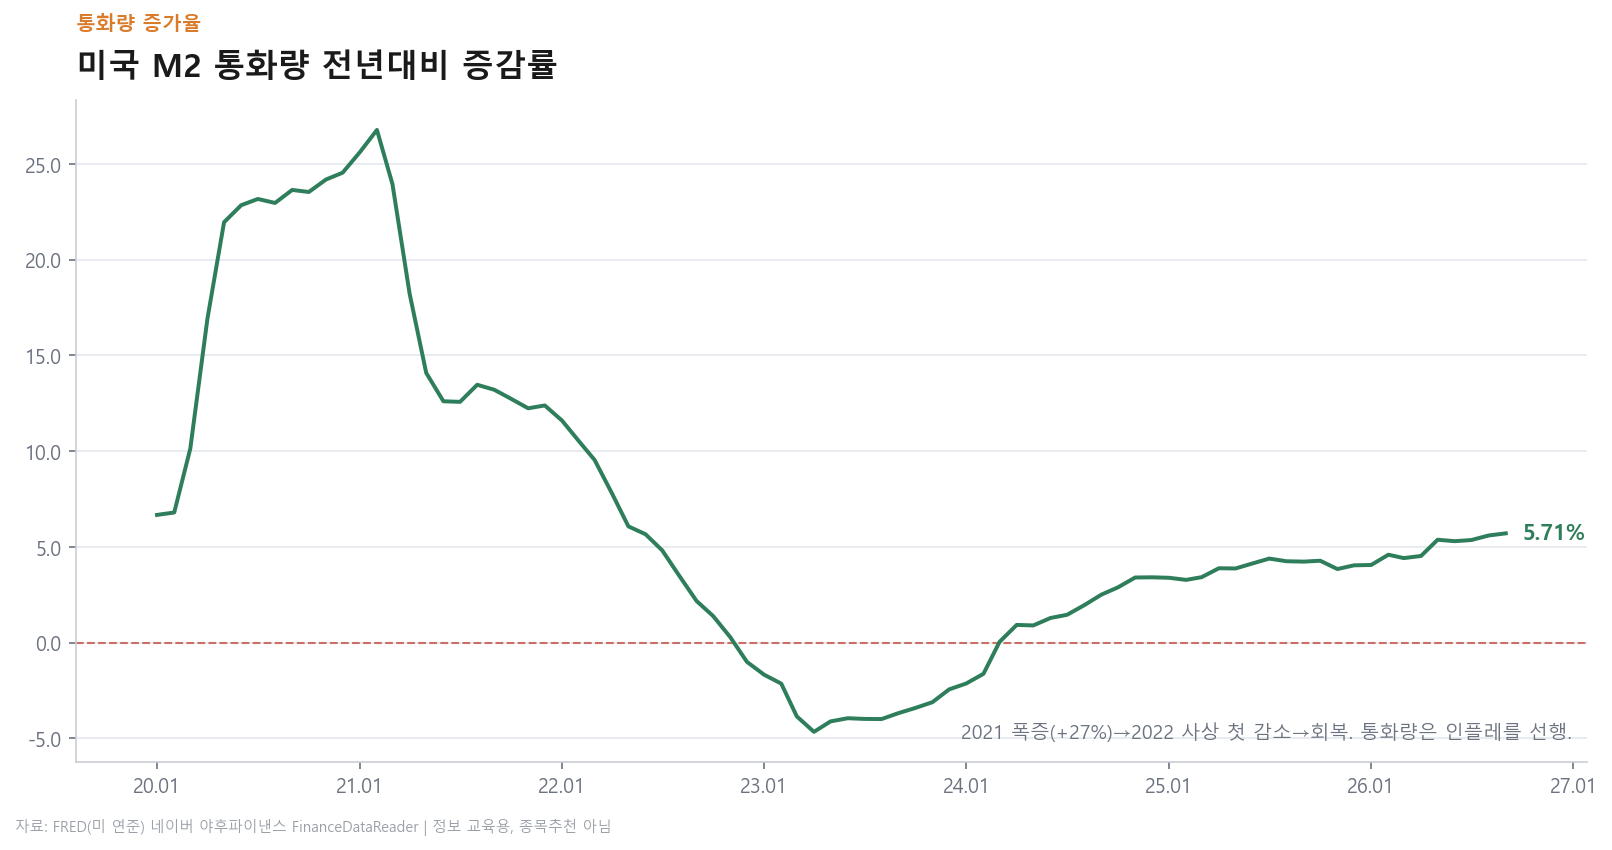
M2 통화량 증가율
시중에 풀린 돈의 증가 속도. 1~2년 뒤 물가를 선행하는 경향이 있어요.
💧 유동성 — 돈이 풀리나 마르나
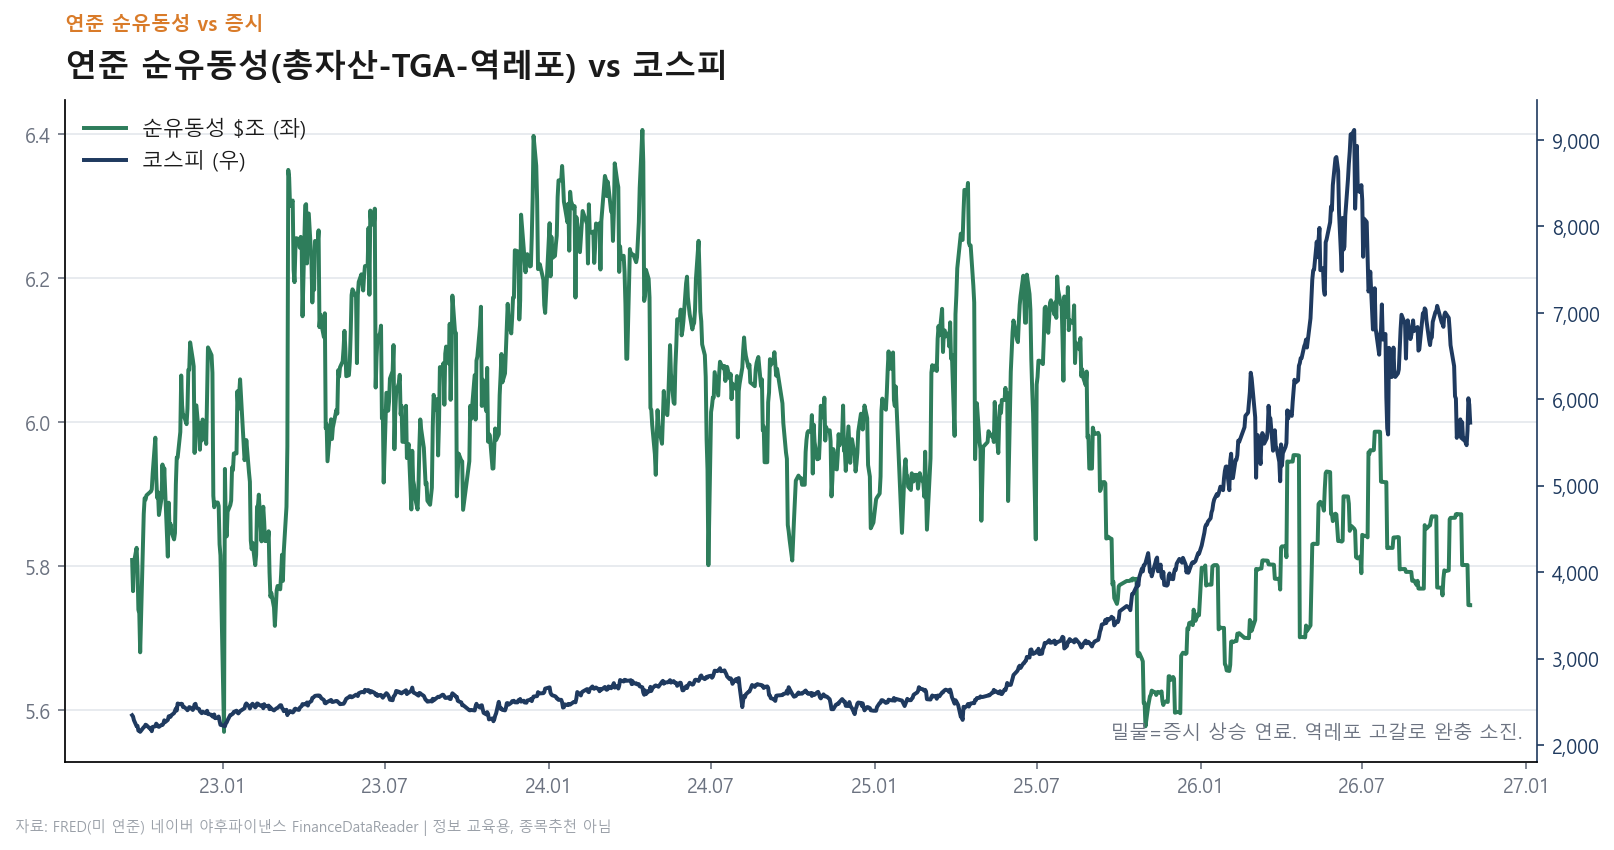
연준 순유동성 vs 코스피
연준이 시중에 실제로 공급한 돈(총자산 − 정부지갑 − 단기 주차장). 넉넉하면 위험자산에 우호적인 '환경'이 돼요(결정은 아님).
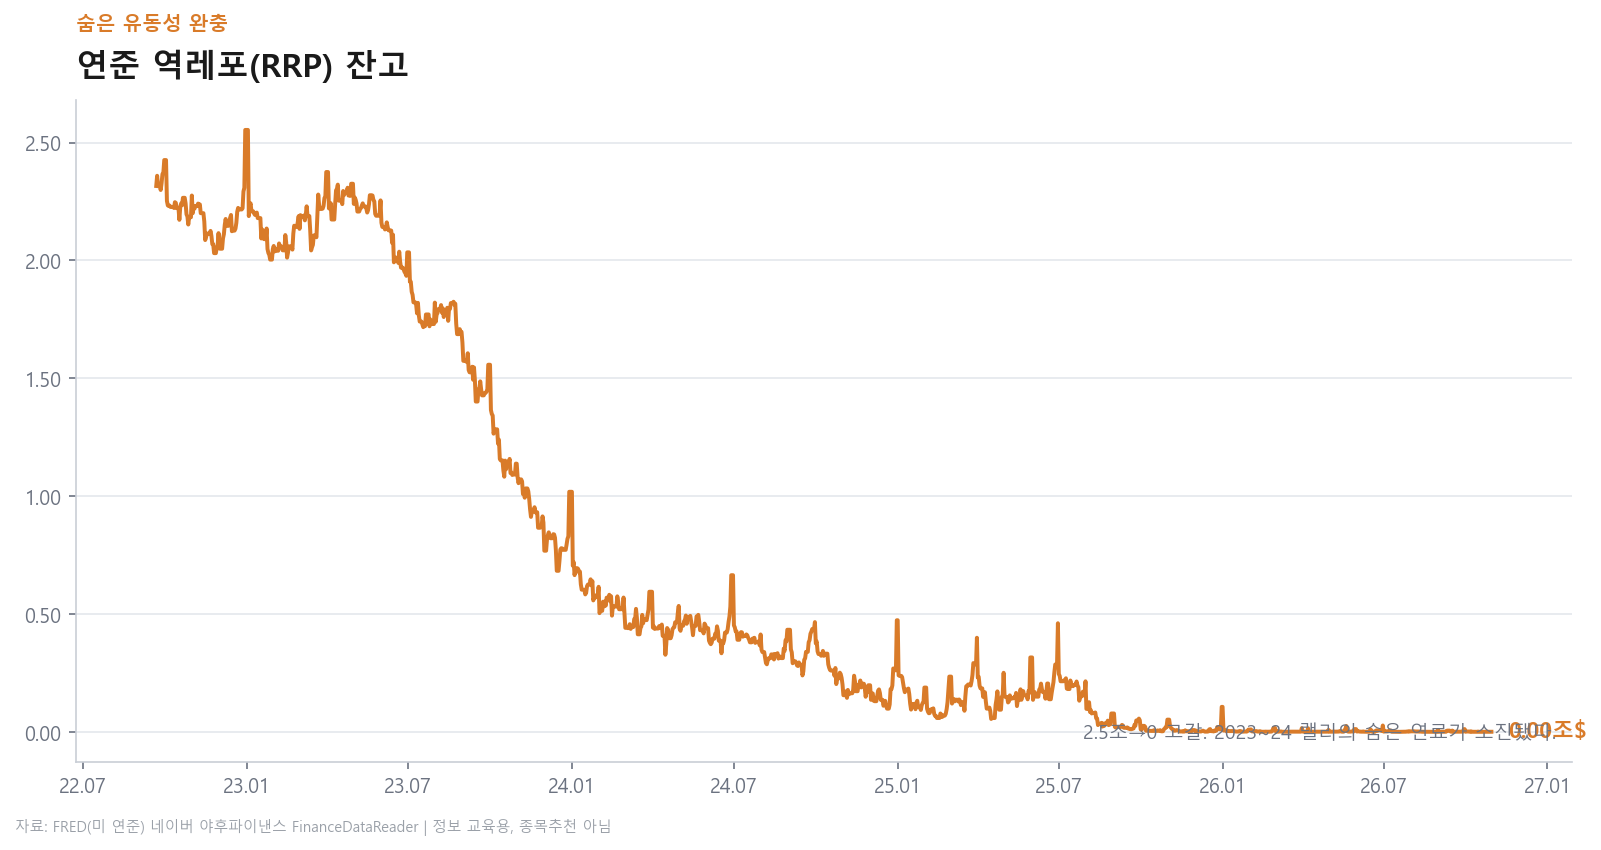
역레포 (연준 단기 주차장)
남는 돈을 연준에 하루 맡기는 창구. $2.5조→거의 0으로 소진 — 긴축 충격을 받아줄 완충이 얇아진 상태.
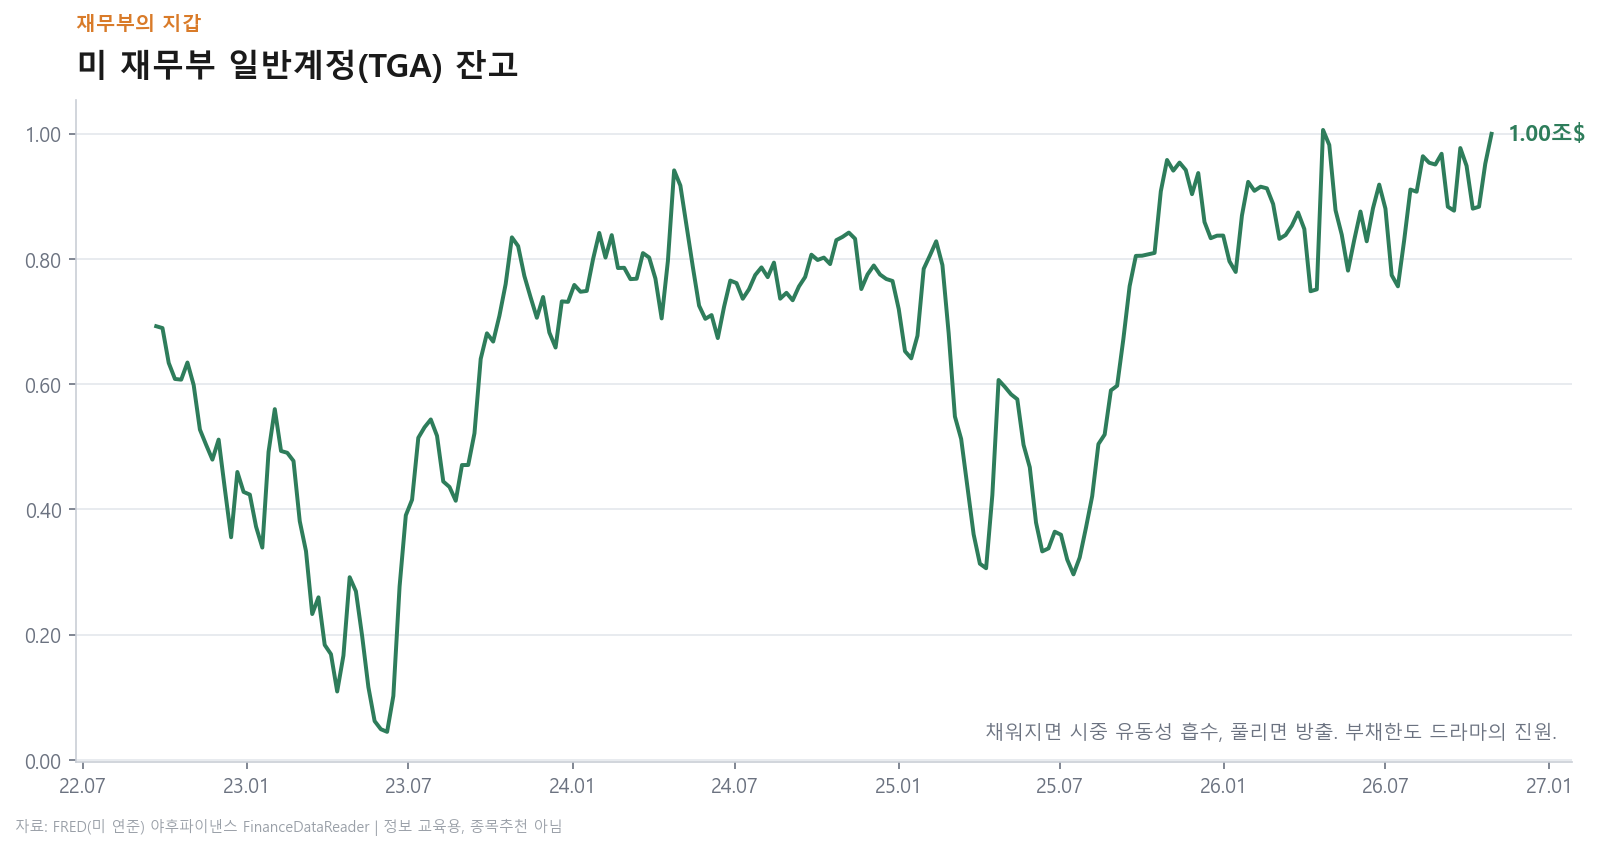
재무부 계정 (정부 지갑)
채우면 시중 돈을 흡수, 풀면 방출. 부채한도 협상 때마다 크게 출렁여요.
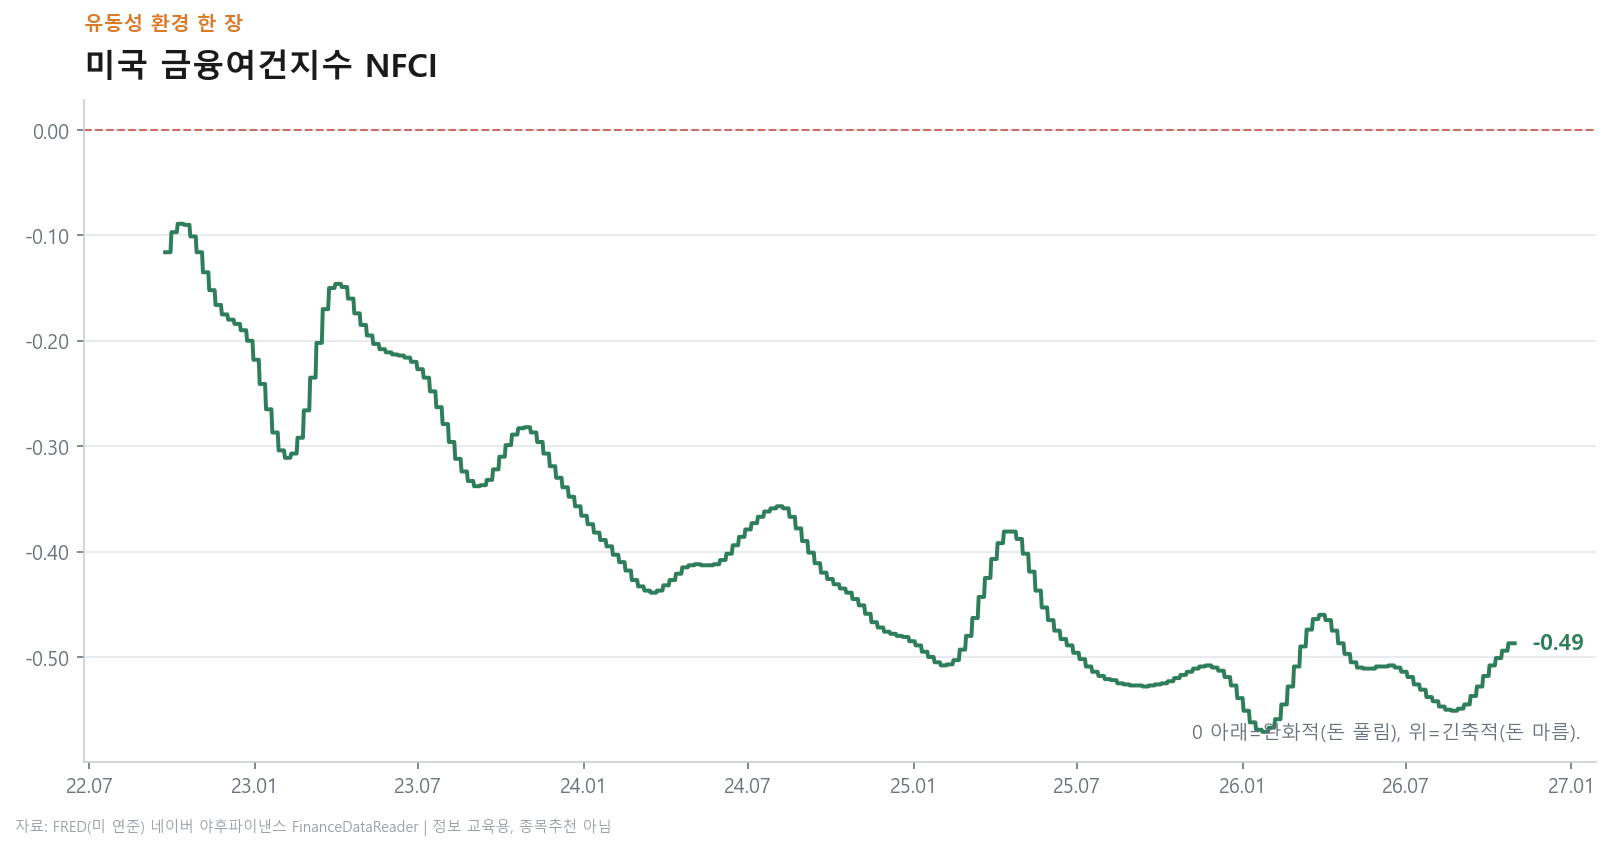
금융 여건 지수 (NFCI)
금리·스프레드·변동성을 한 숫자로. 마이너스면 완화적(돈이 아직 돈다), 0 위면 긴축 경보.
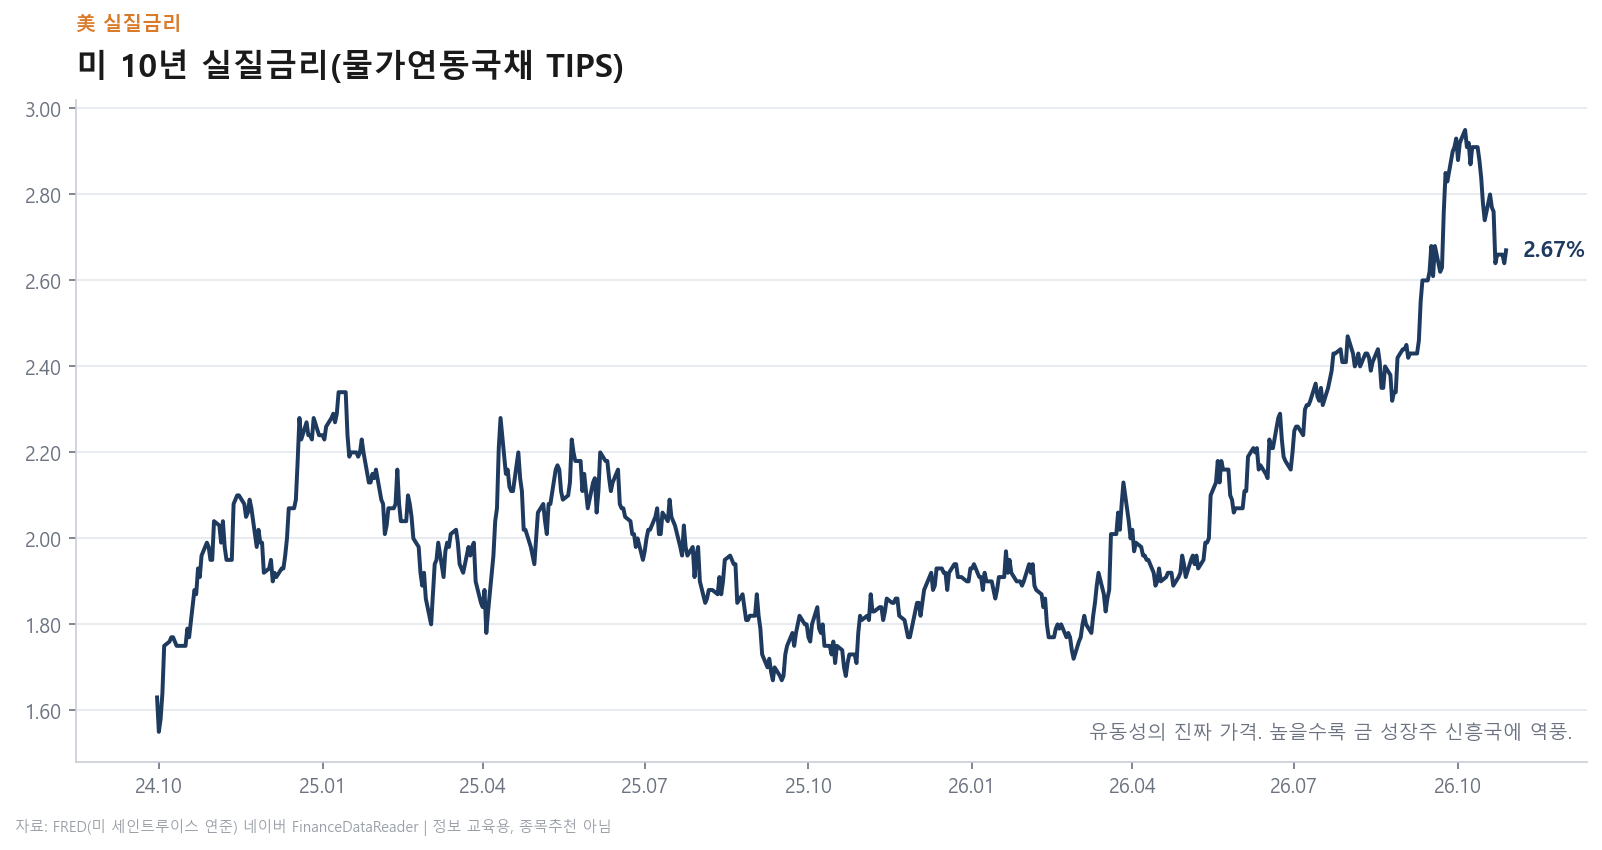
실질금리 (물가 뺀 진짜 금리)
명목금리 − 기대인플레. 높을수록 성장주·금·신흥국엔 역풍 경향.
😱 위험선호 — 겁먹었나 탐욕인가
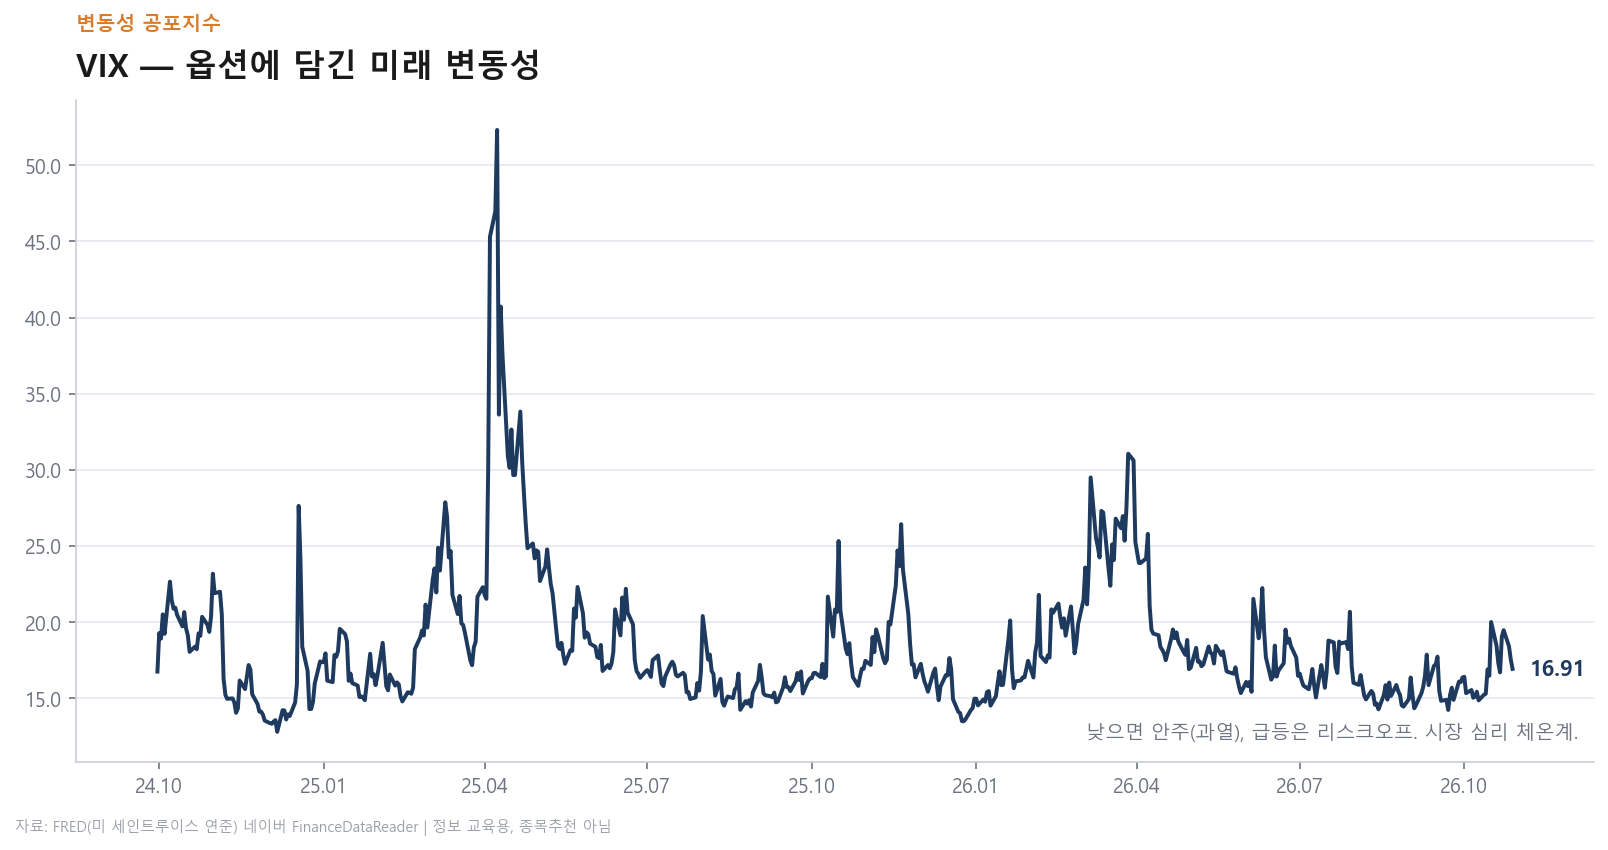
VIX 공포지수
미국 주식이 얼마나 출렁일지 기대치. 20 아래 안심·30 위 패닉, 너무 낮을 때가 오히려 방심 구간.
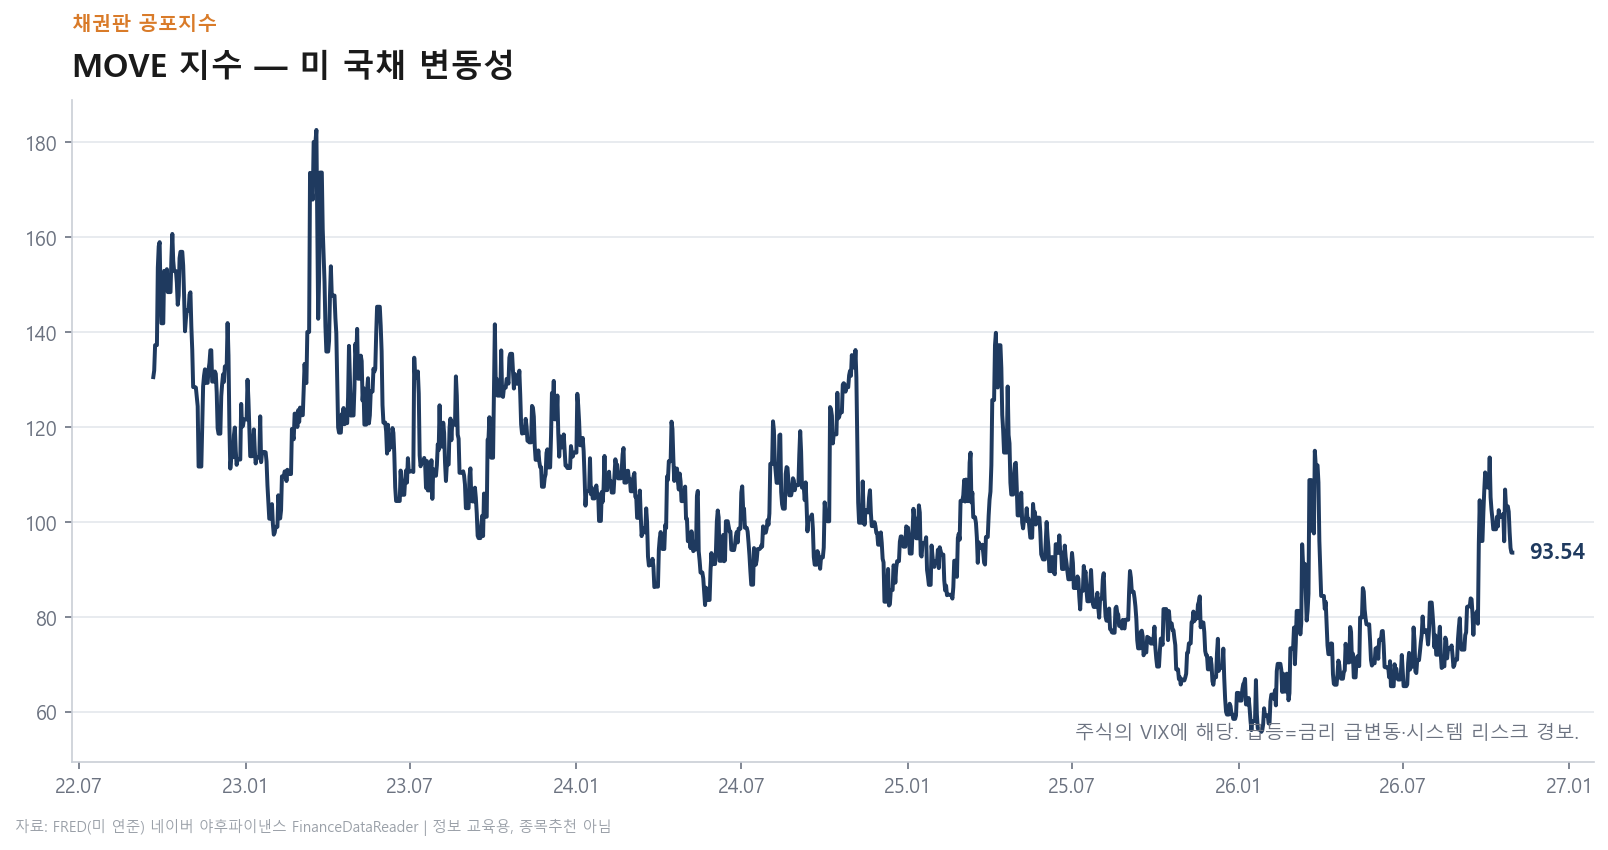
MOVE (채권판 VIX)
채권시장의 불안 정도. 여기서 먼저 흔들리면 주식보다 앞서 경고하기도 해요.
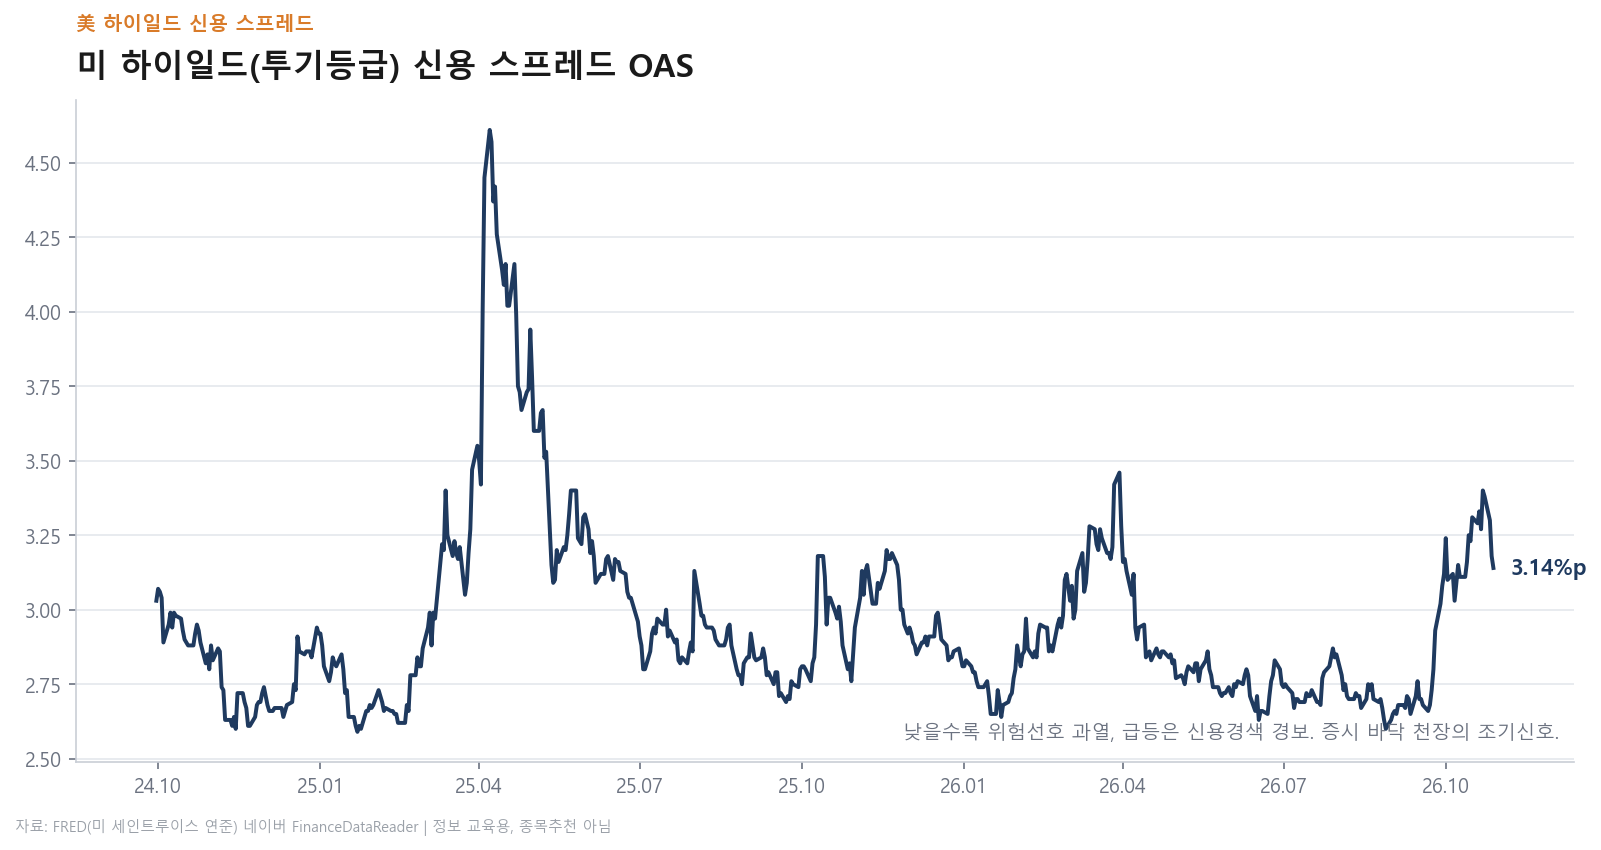
하이일드 스프레드
신용 낮은 기업들(수천 개 평균)이 국채보다 얼마나 더 얹어 빌리나. 벌어질수록 시장이 위험을 느끼는 중.
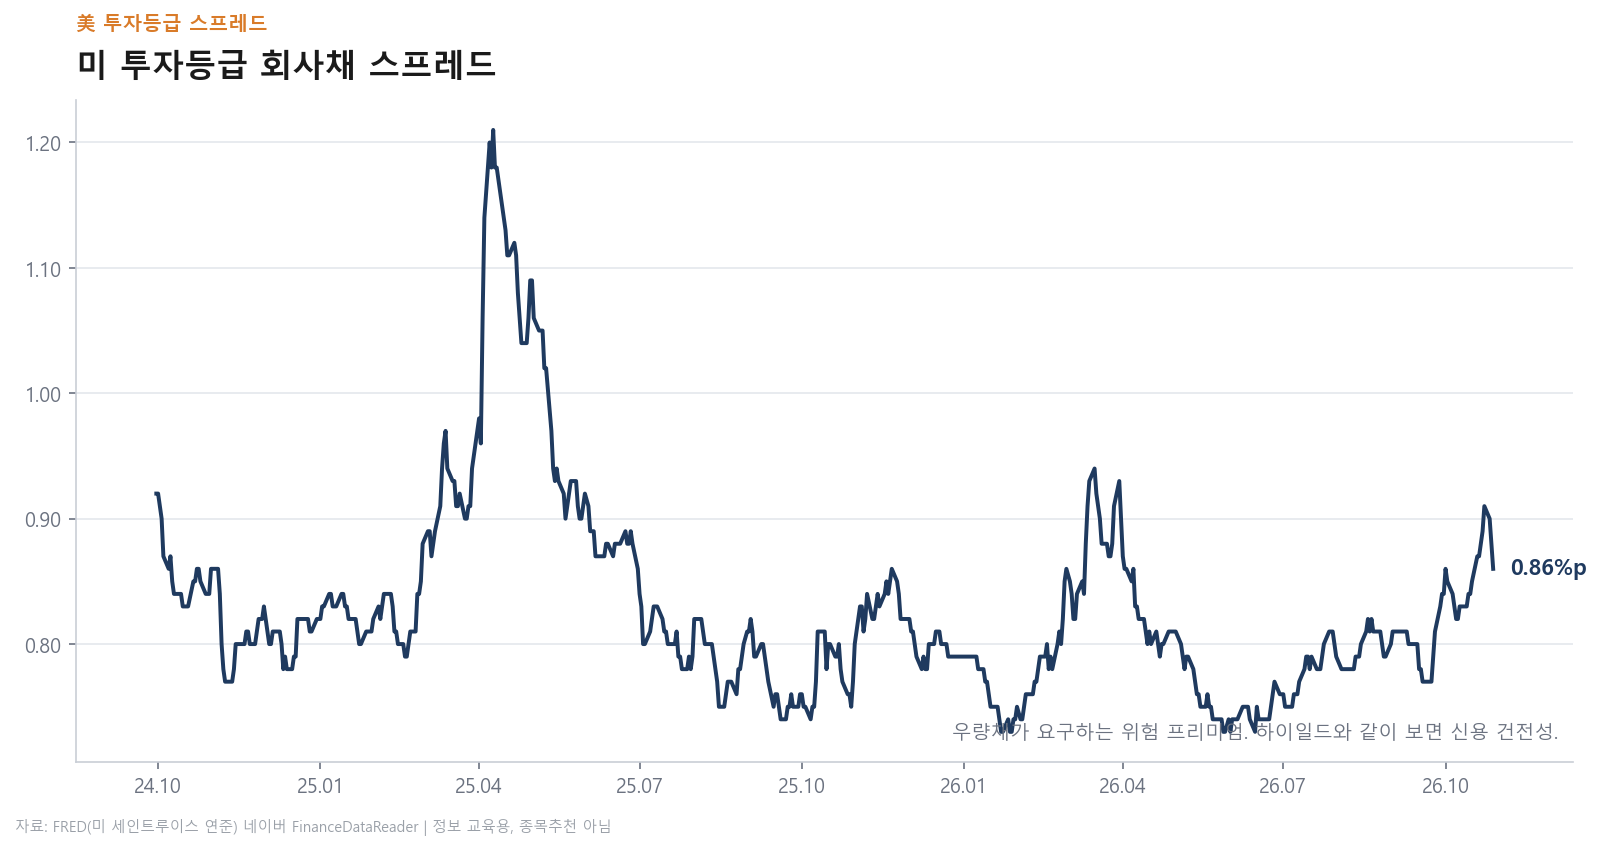
투자등급 스프레드
우량 기업의 가산금리. 하이일드보다 안정적이나, 여기까지 벌어지면 경계가 강해져요.
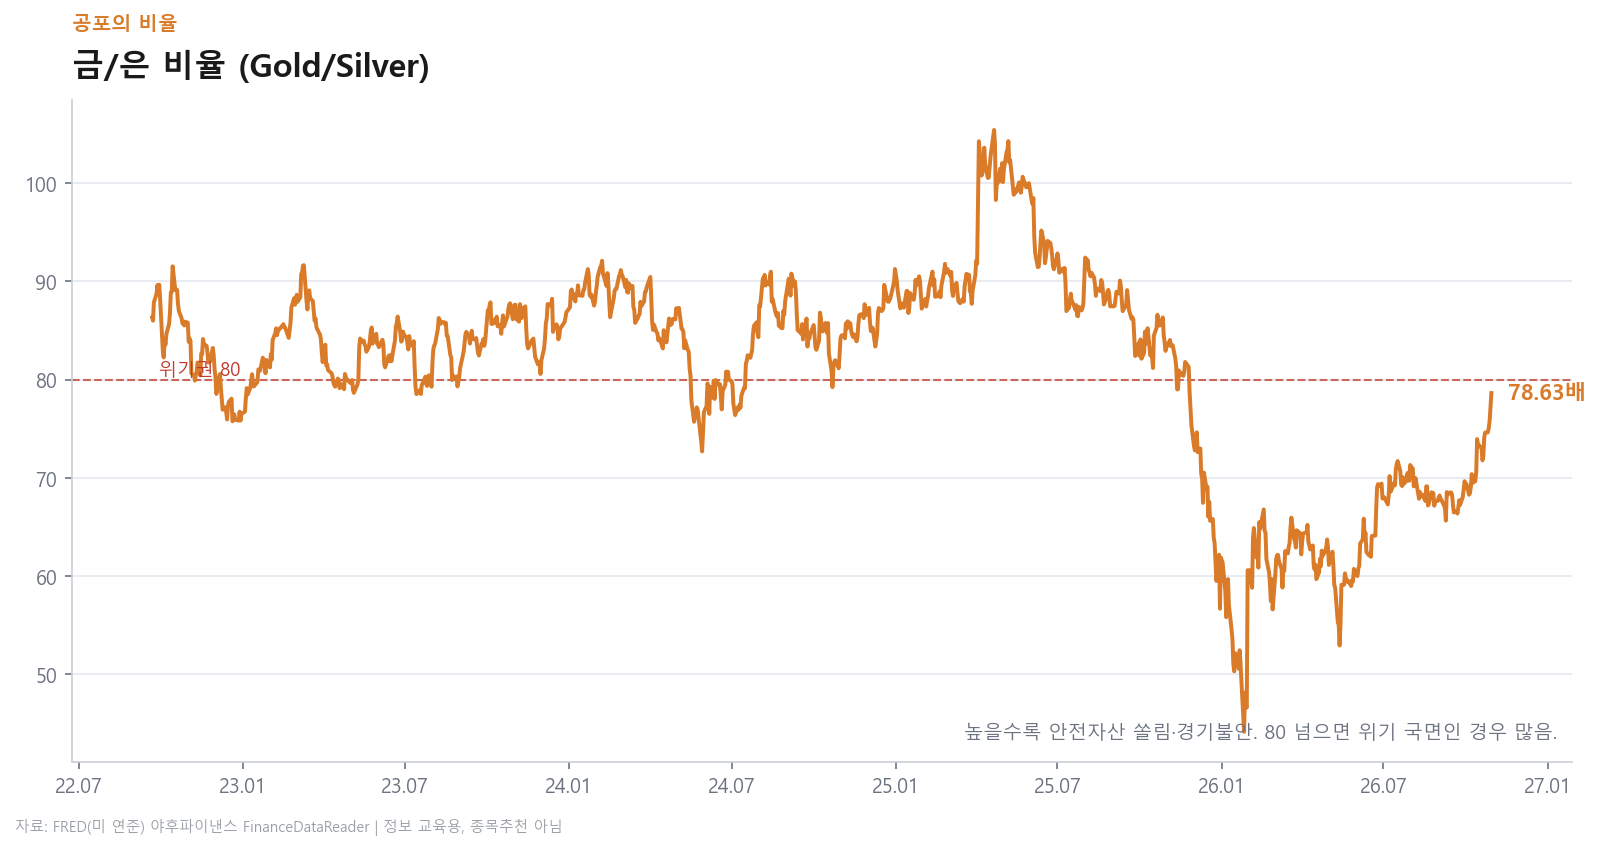
금/은 비율
금÷은. 높을수록(위기권 80 근처) 안전자산 쏠림·경기 불안 심리가 강해요.
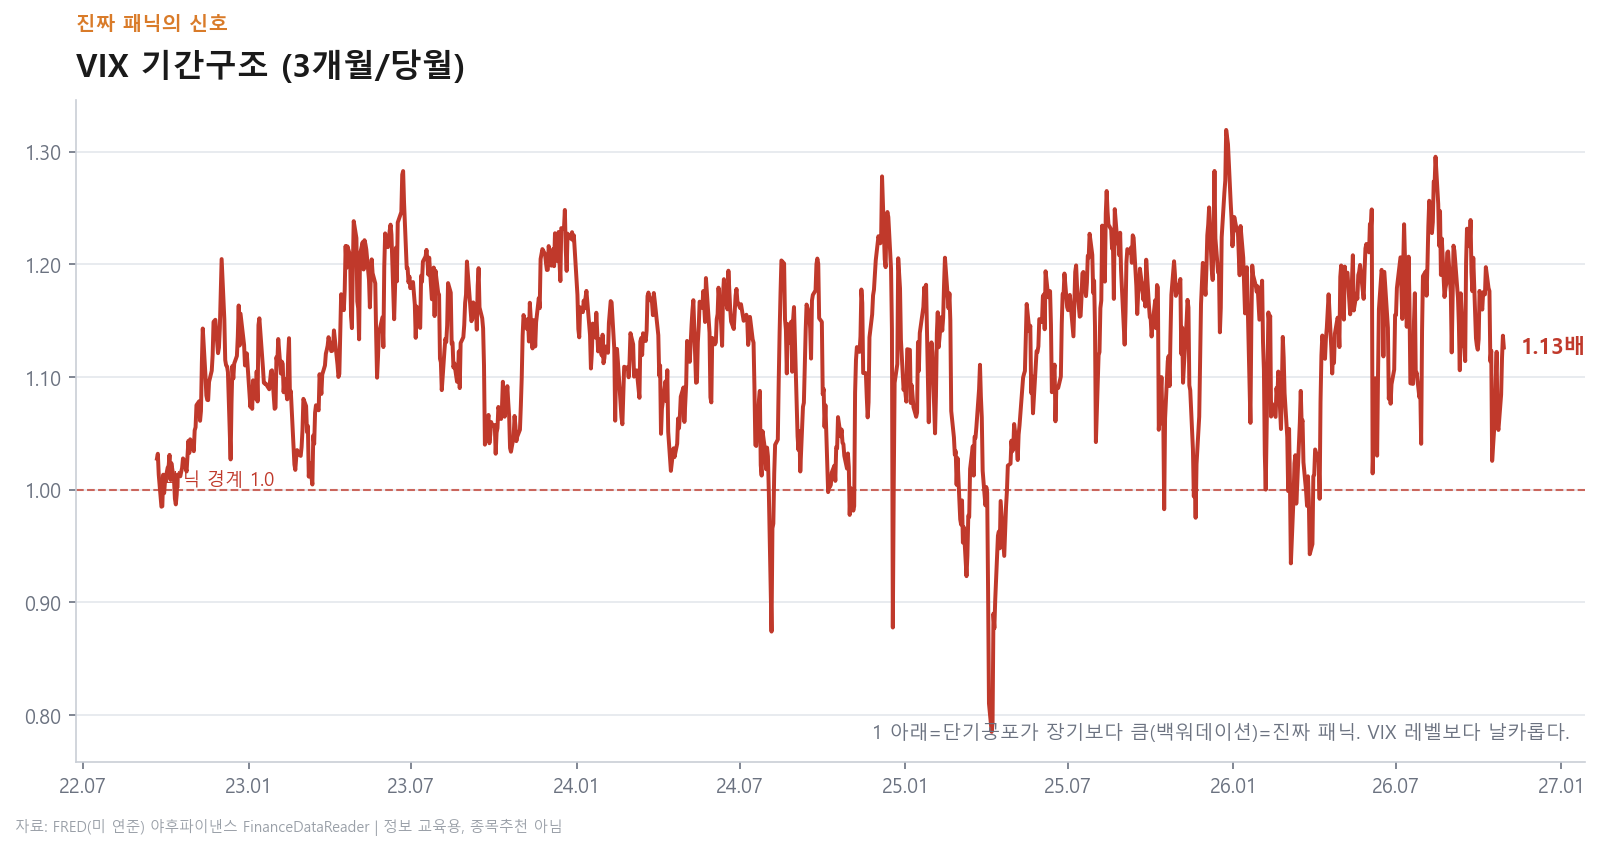
VIX 기간구조
단기 VIX vs 장기 VIX. 뒤집히면(단기>장기) 당장의 공포가 큰 '패닉' 국면.
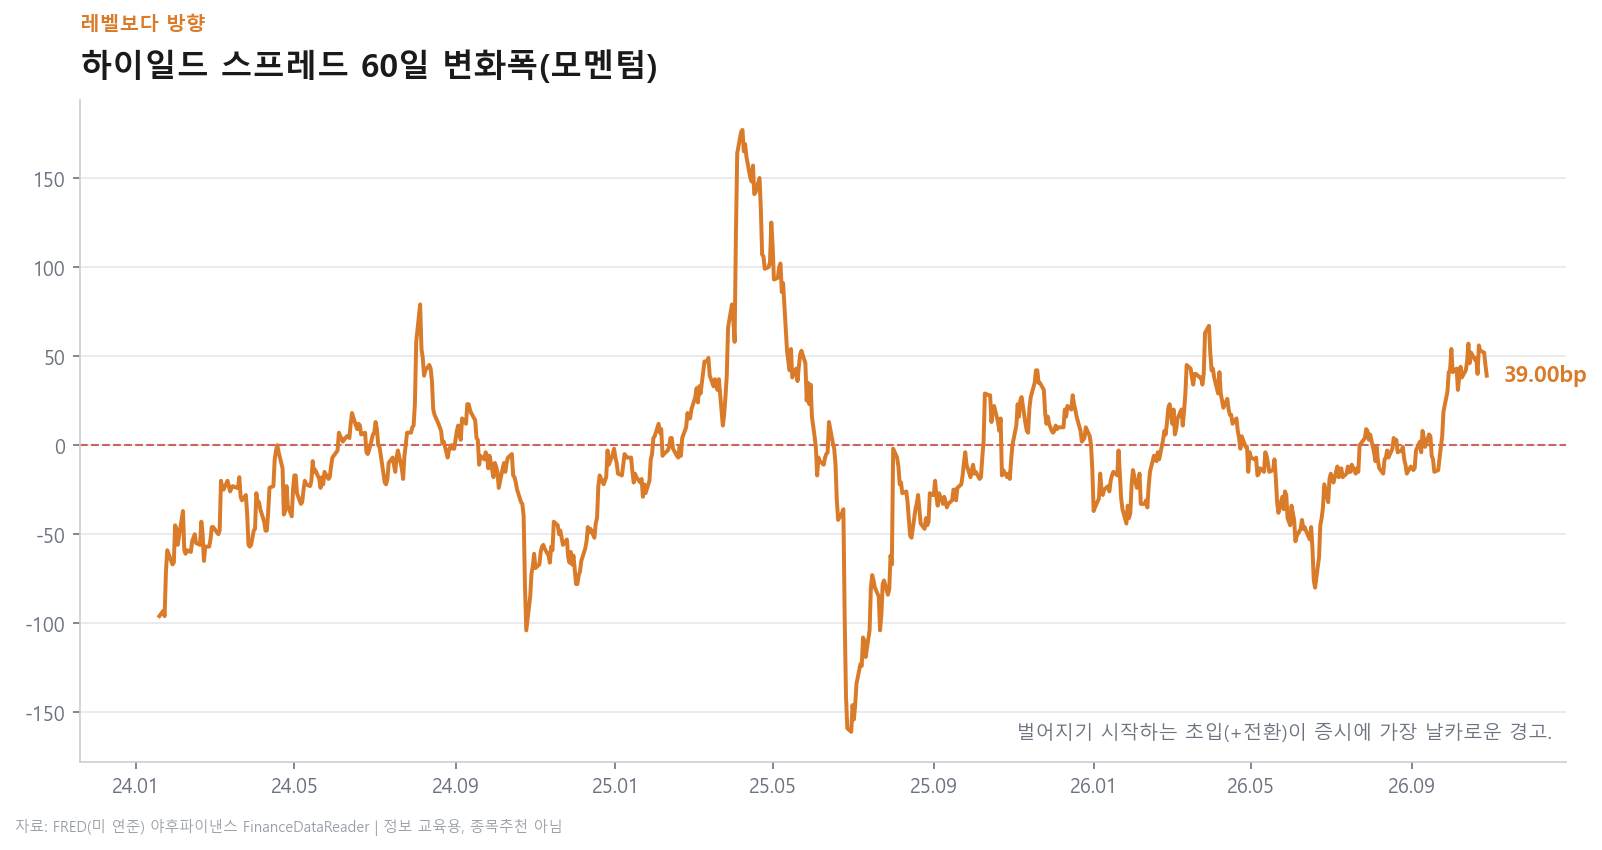
하이일드 60일 모멘텀
스프레드의 '변화 속도'. 레벨이 평온해도 벌어지기 시작하면 미세한 경계 신호.
🔀 크로스에셋 — 시장들이 서로를 심판한다
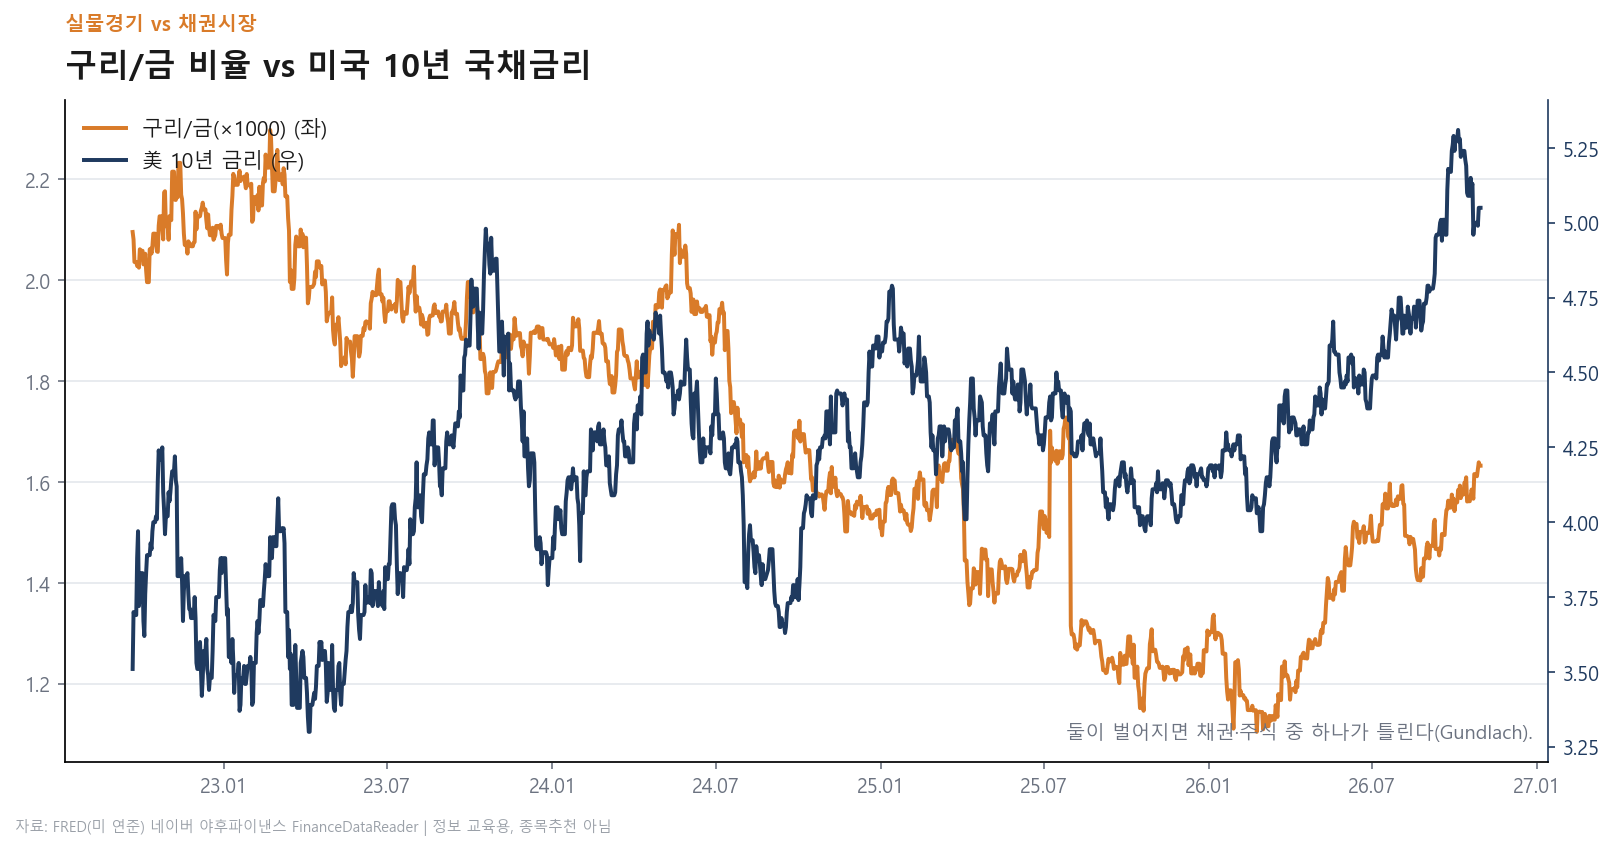
구리/금 비율
구리(실물경기)÷금(공포). 둘이 갈라지면 채권·주식 중 하나가 틀렸다는 신호(건들락 애용).
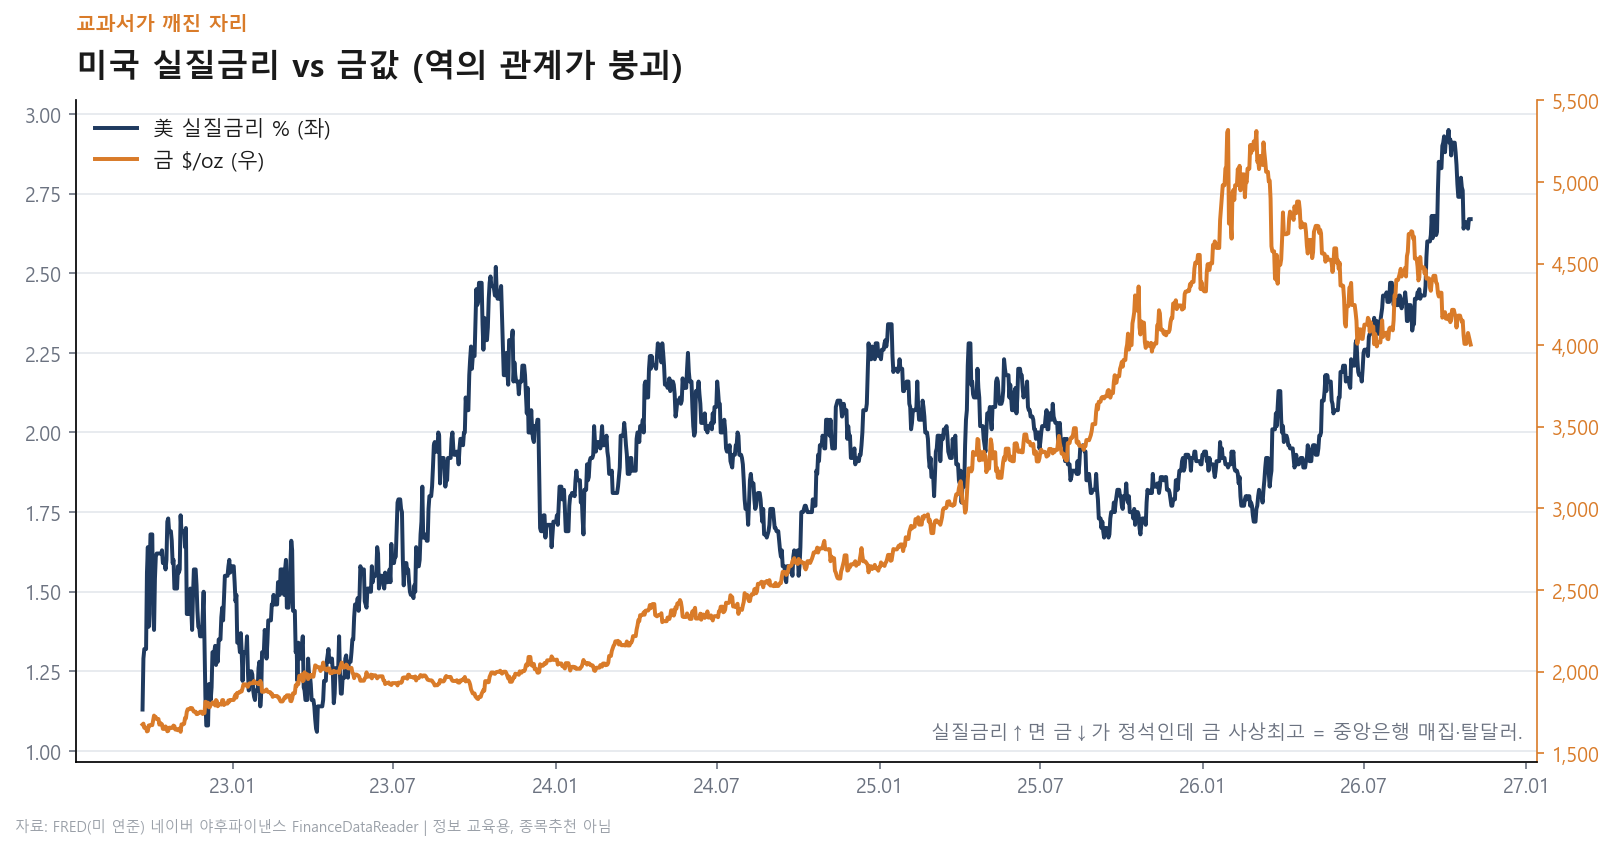
실질금리 vs 금
원래 반대로 움직이는데 둘 다 오르는 '디커플링'은 교과서가 깨진 자리(탈달러·지정학 헤지).
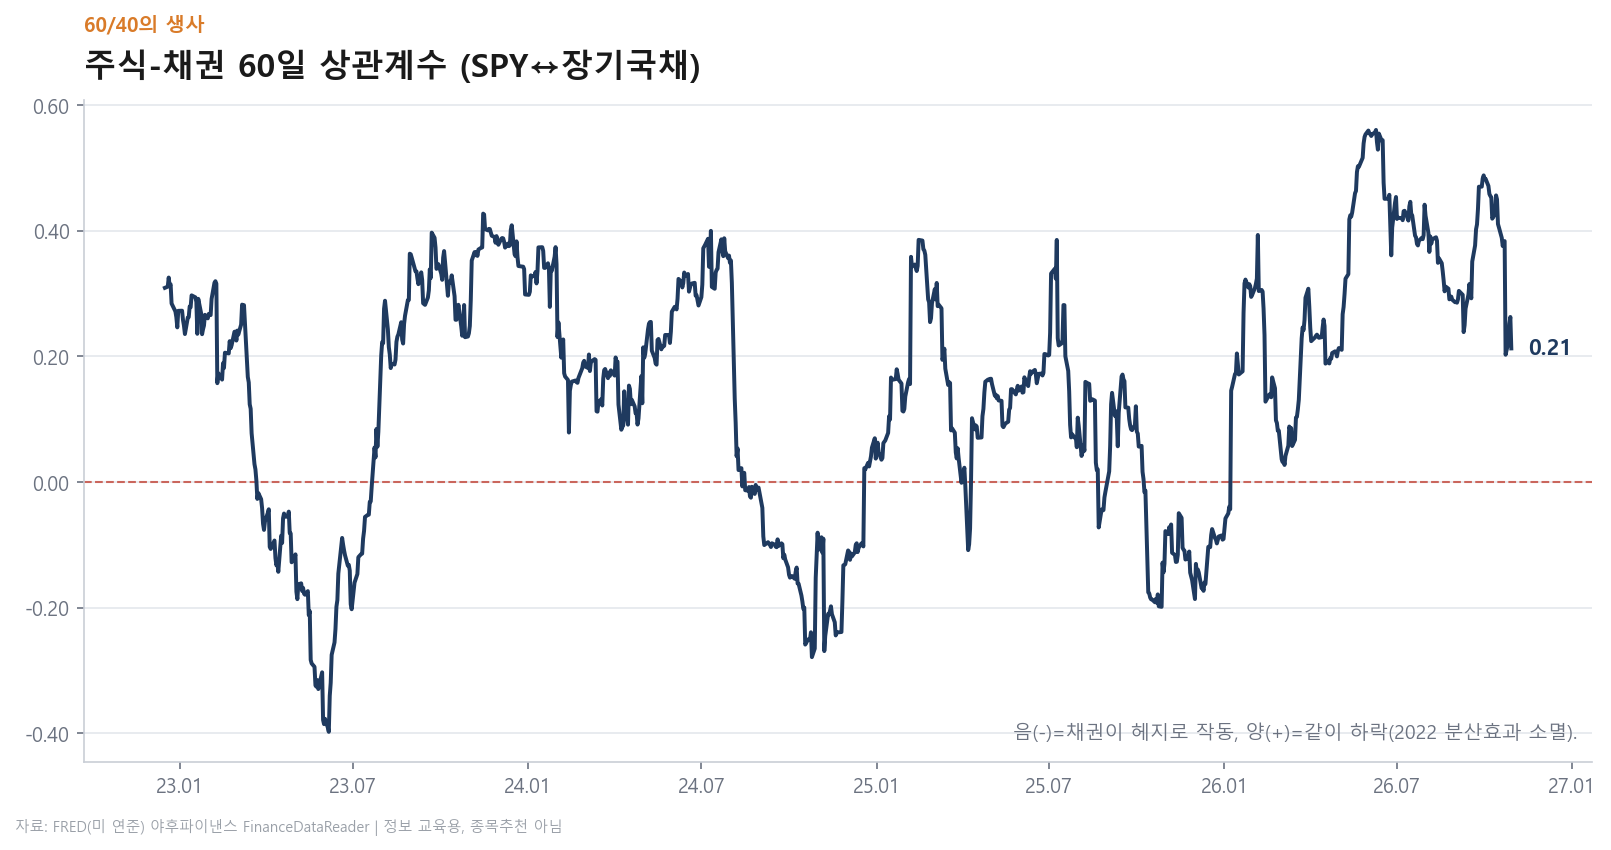
주식–채권 상관
둘의 60일 상관. 음(-)이면 채권이 주식 방패, 양(+)이면 같이 빠져 숨을 곳이 적어요.
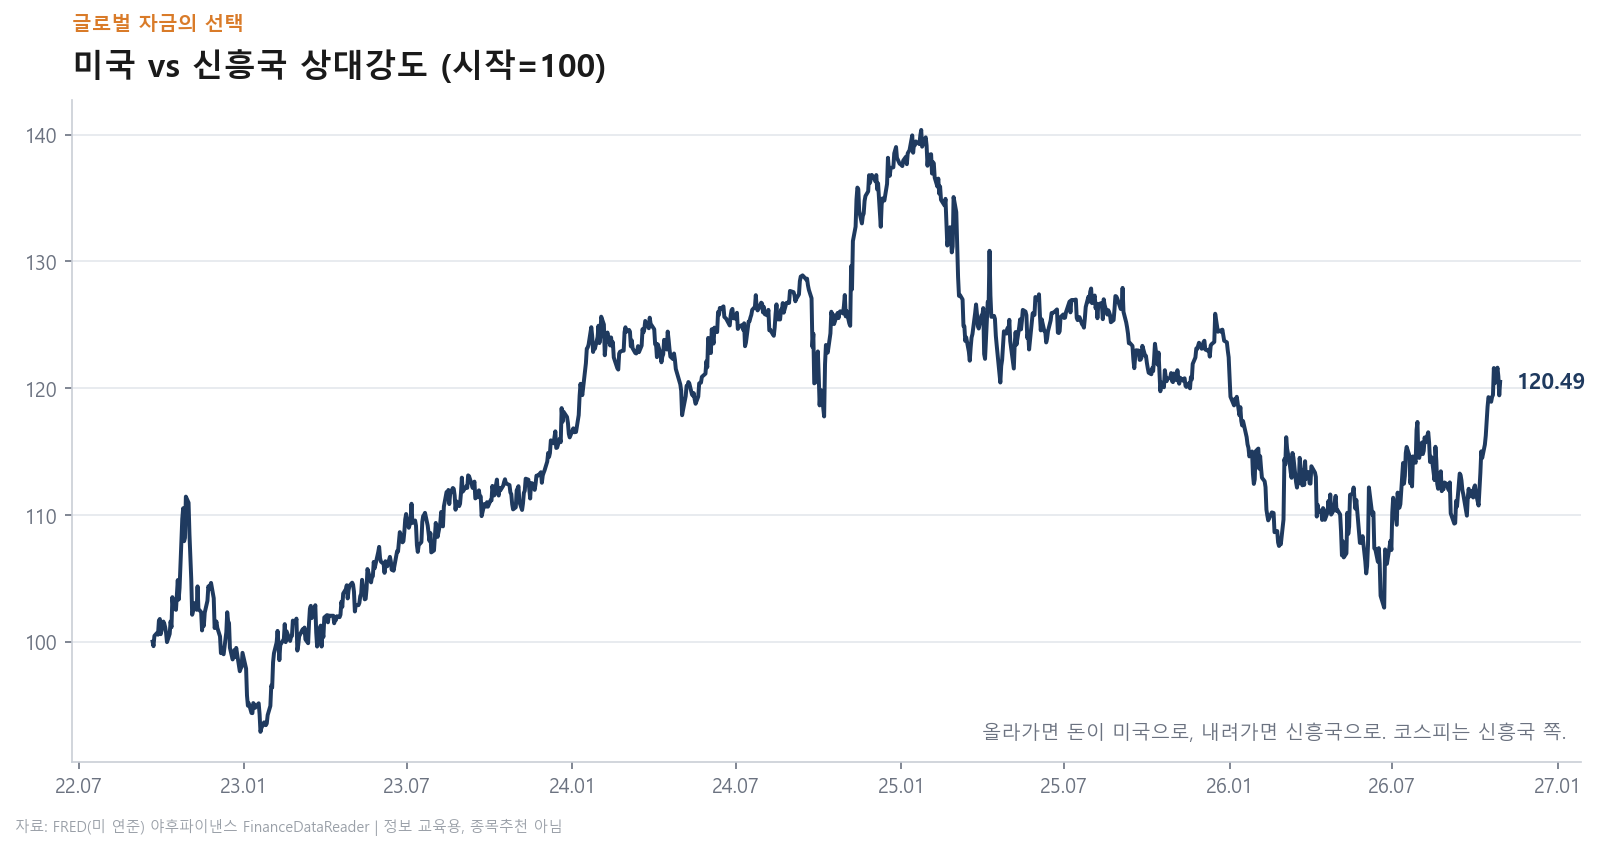
미국 vs 신흥국
한국은 신흥국 바구니예요. 이게 꺾여(돈이 신흥국으로) 오면 코스피엔 순풍 경향.
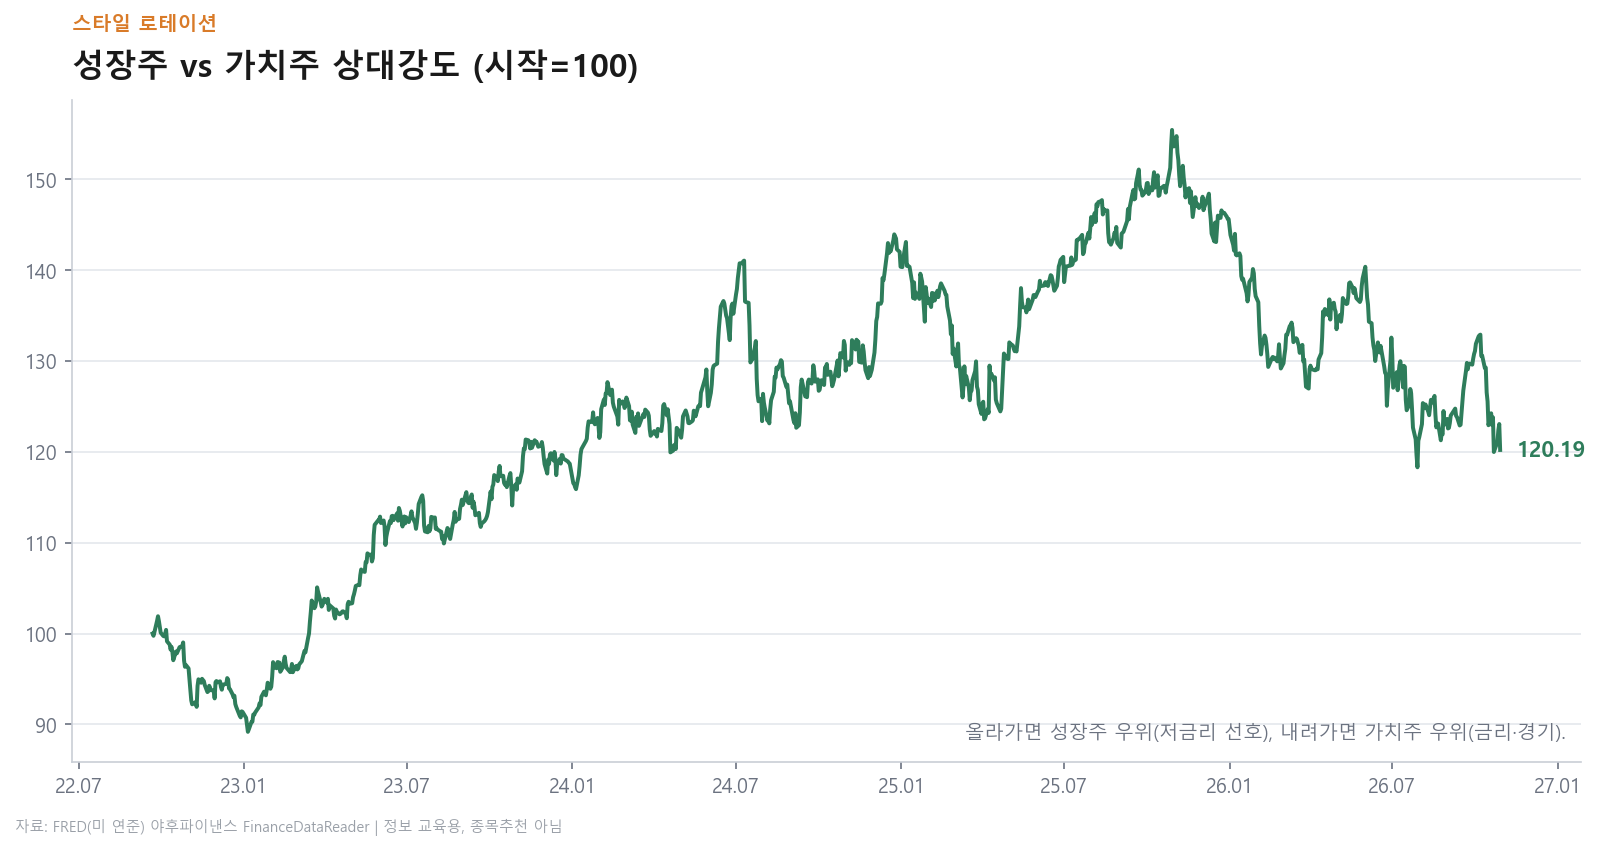
성장주 vs 가치주
금리·국면에 따라 주도가 바뀌는 '스타일 로테이션'을 봐요.
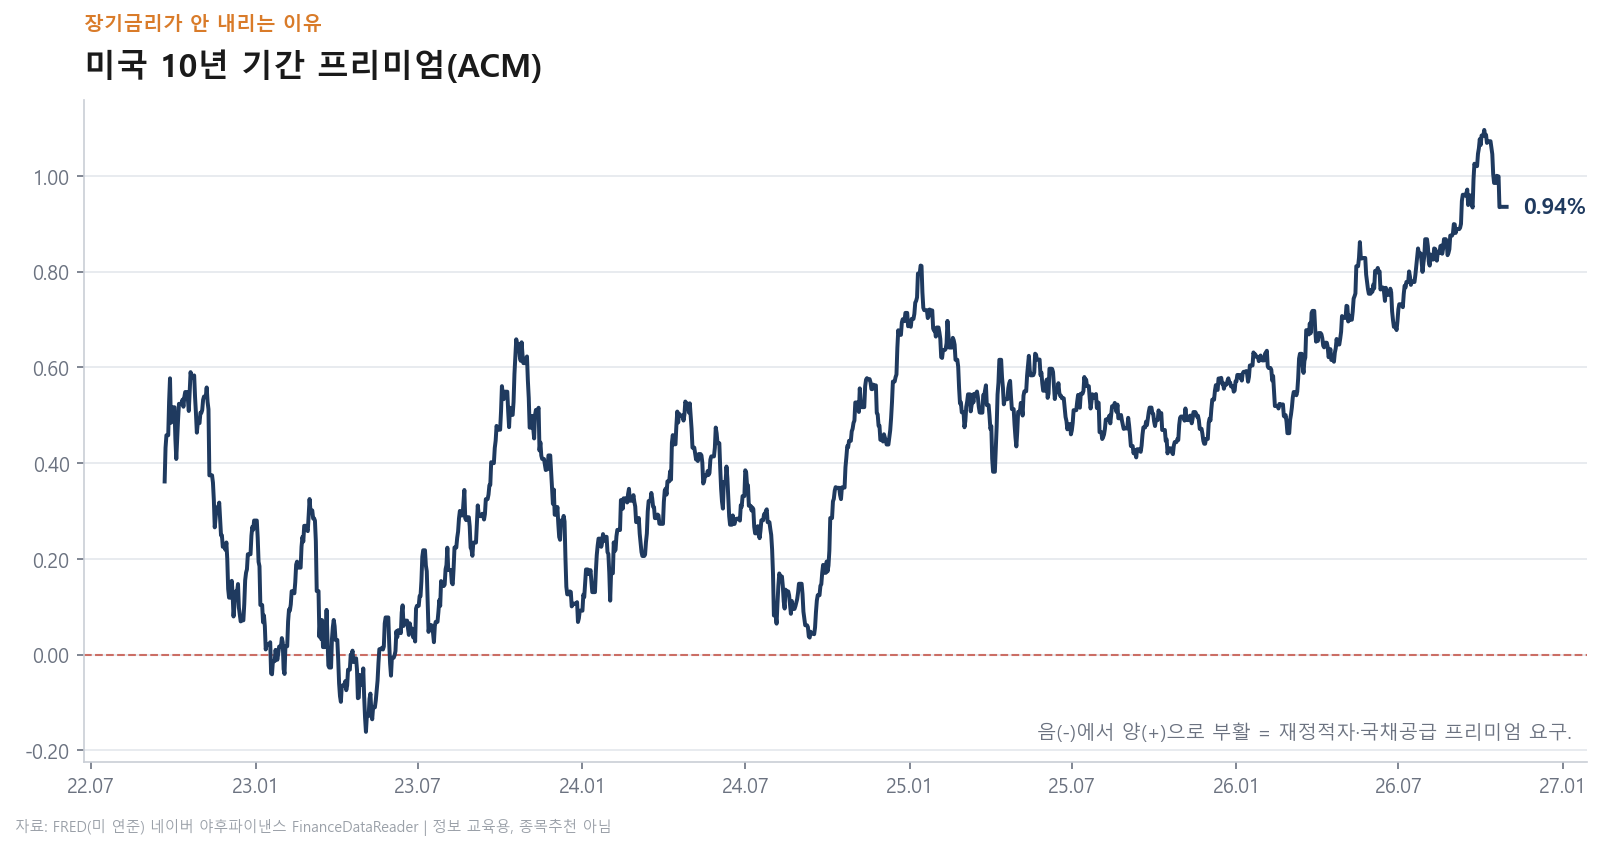
기간 프리미엄
장기금리가 '안 내리는' 이유. 재정적자·국채 공급으로 '길게 빌려주면 더 달라' — 밸류에이션 구조적 역풍.
🇰🇷 한국 — 코스피는 3가지의 함수
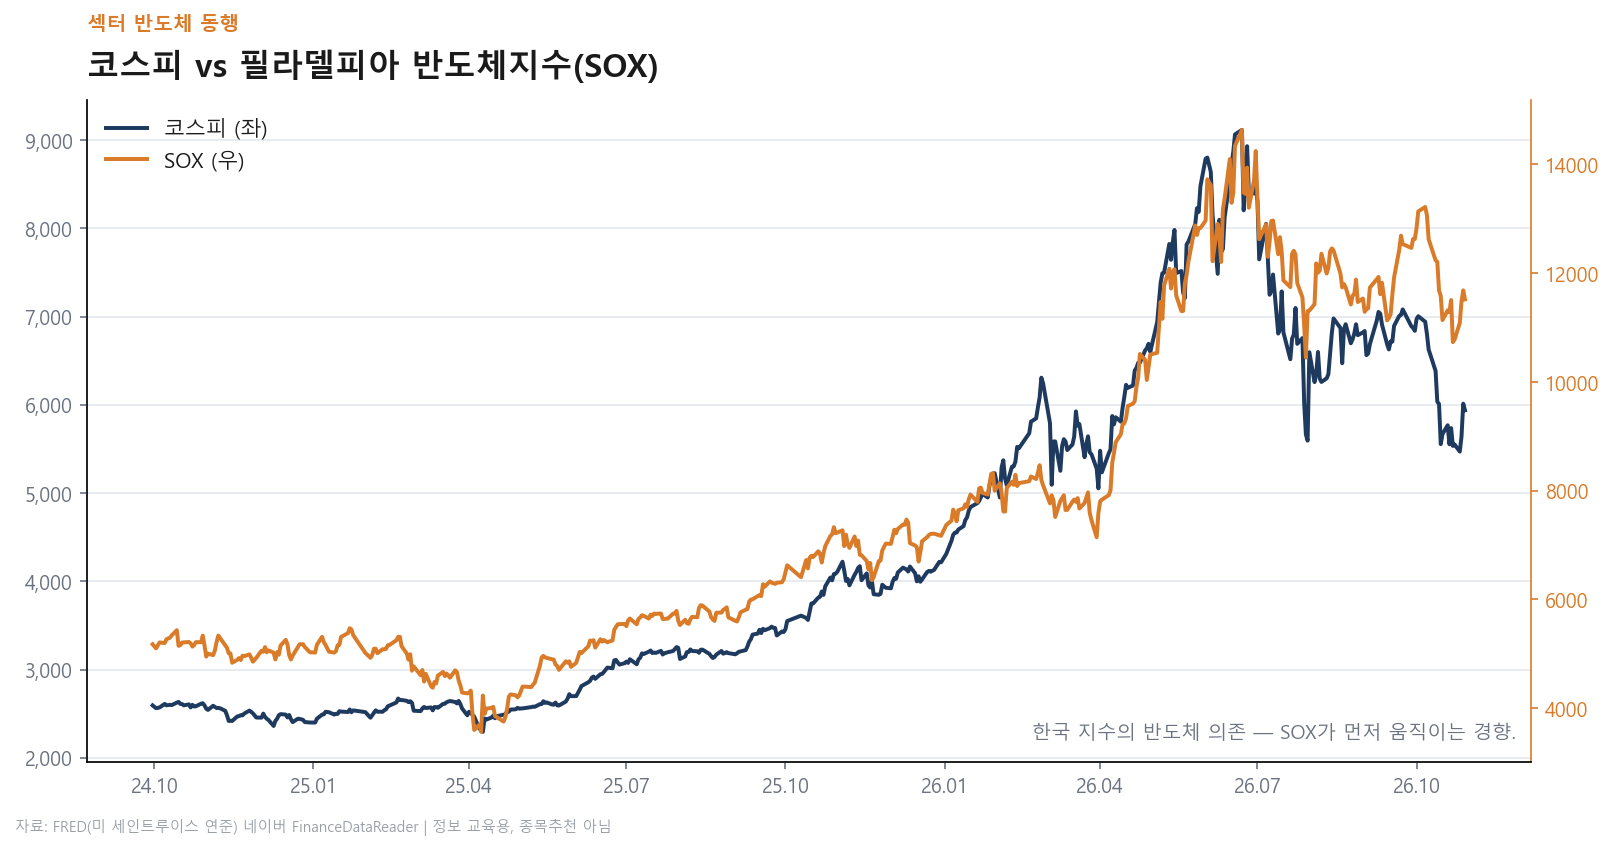
코스피 vs 필라델피아 반도체
한국 지수는 사실상 '반도체 레버리지'. 반도체가 먼저 움직이면 코스피가 따라가는 경향이 강해요.
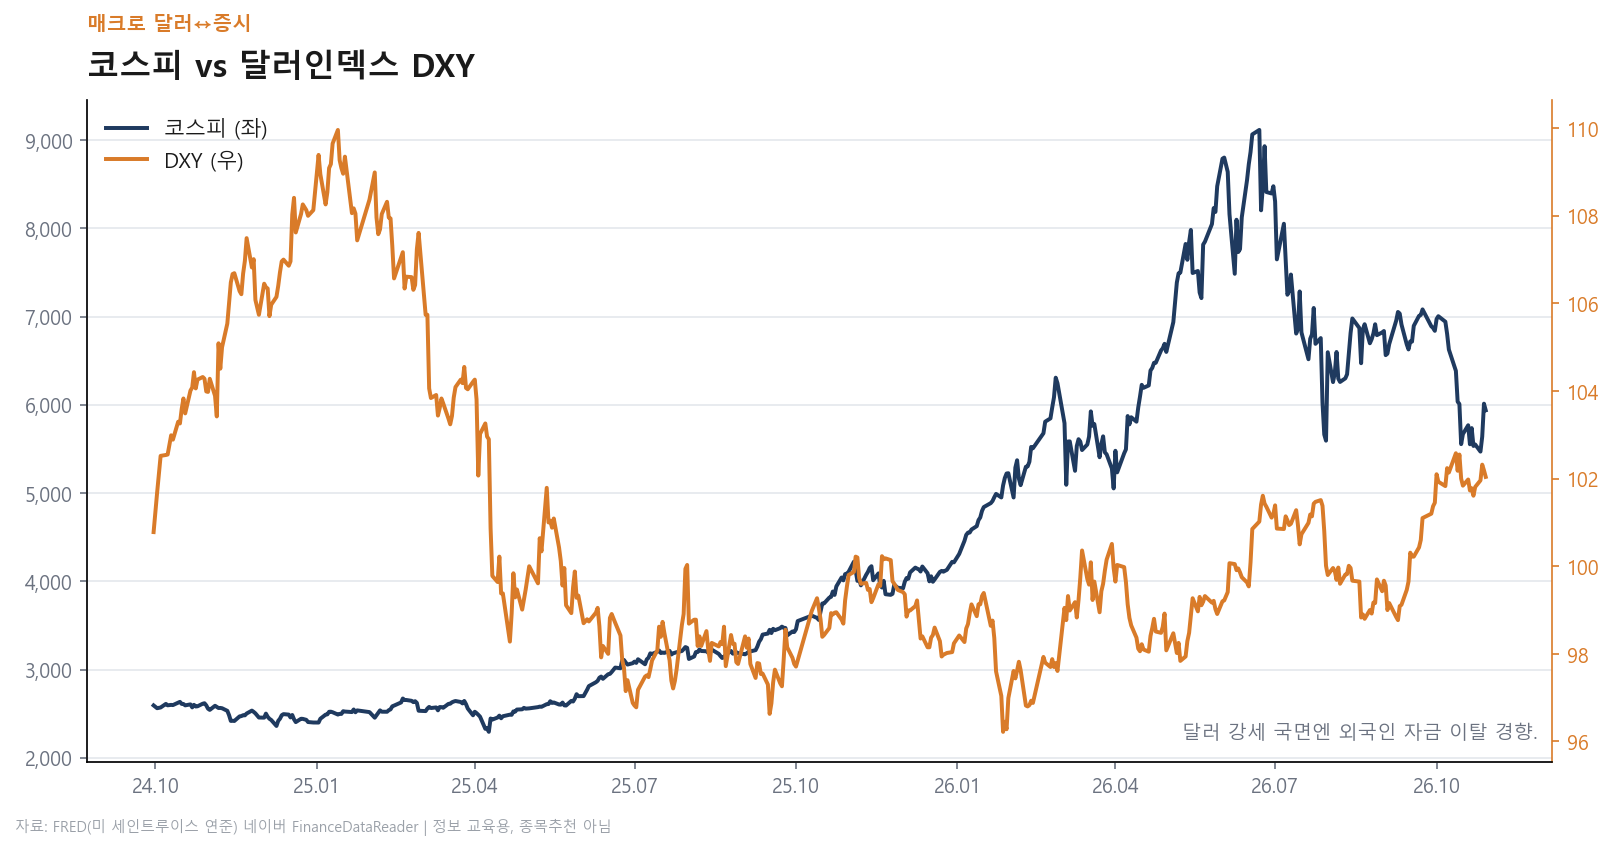
코스피 vs 달러인덱스(DXY)
달러 강세 국면엔 외국인 수급이 약해지는 경향 — 지수에 부담.
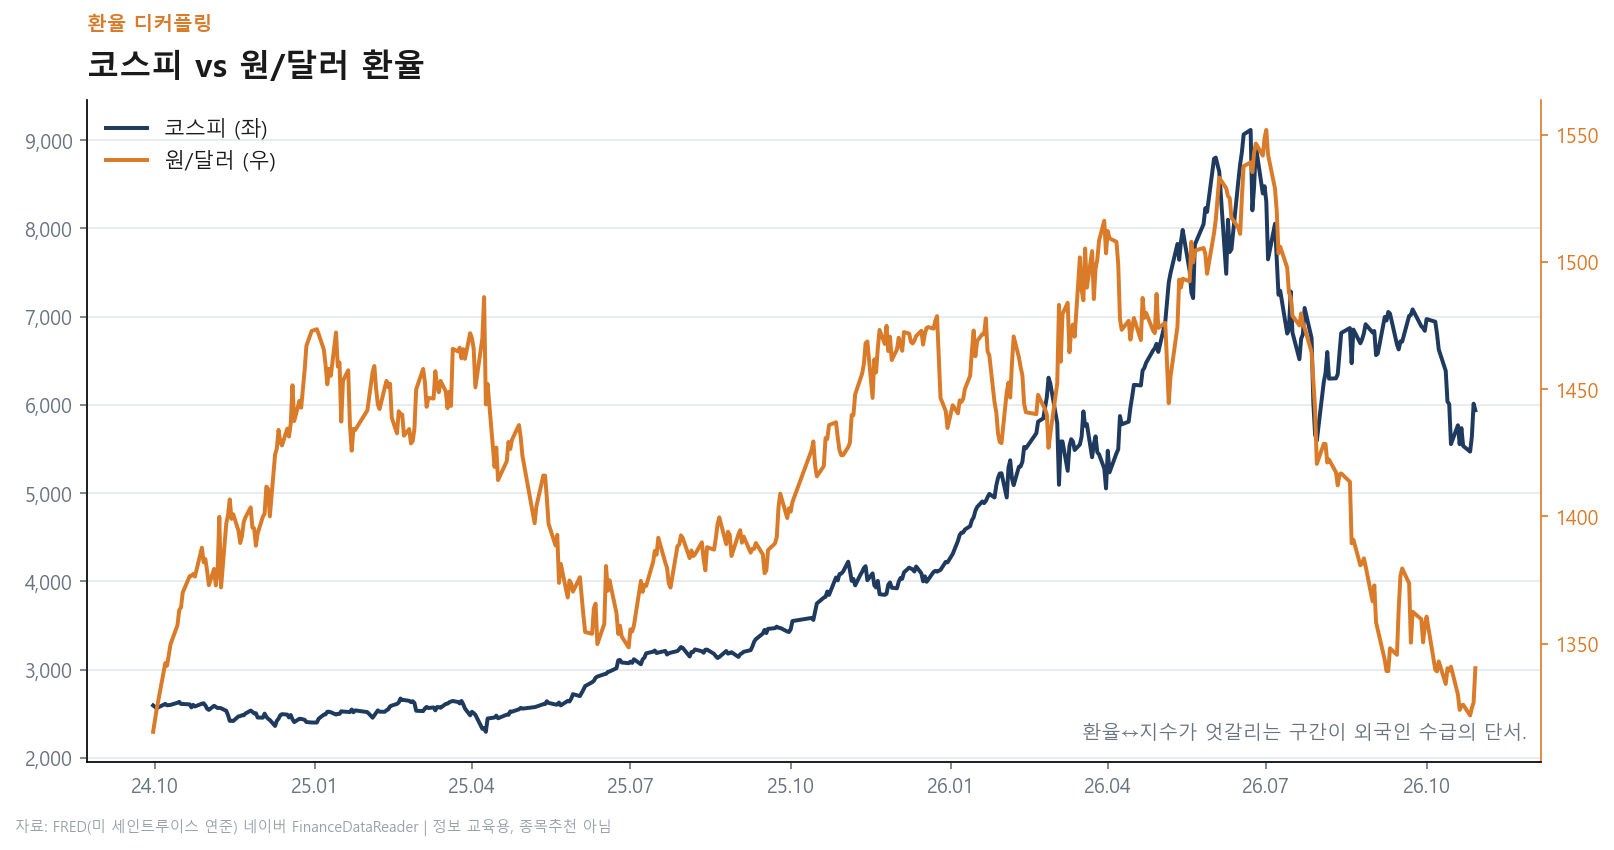
코스피 vs 원/달러 환율
환율과 지수가 엇갈리는 구간이 외국인 수급의 단서가 돼요.
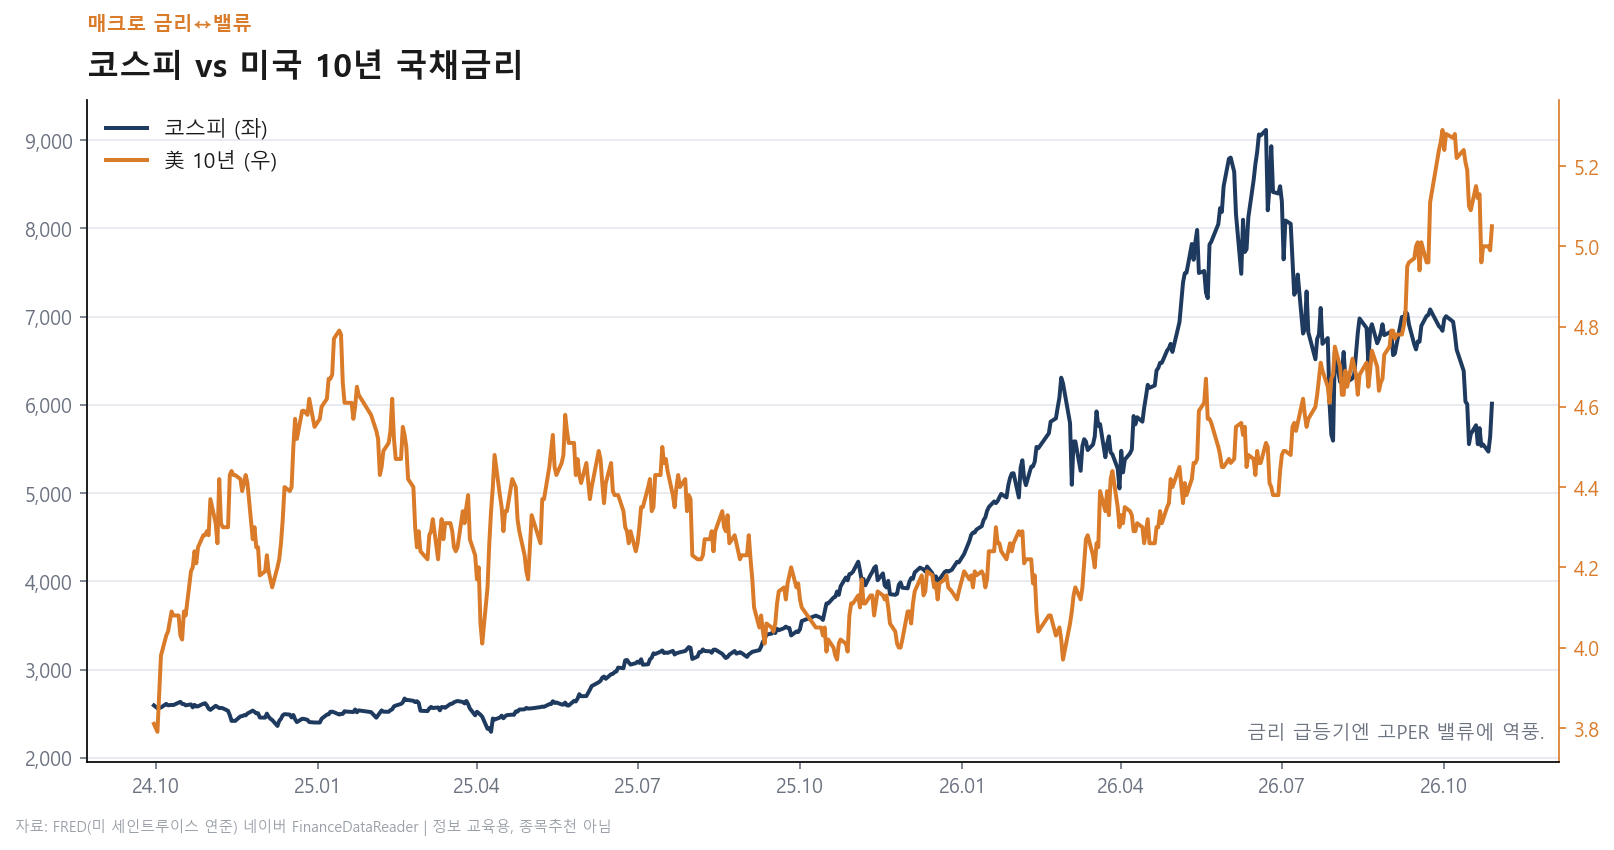
코스피 vs 미국 10년금리
미국 금리 급등은 보통 성장주·신흥국에 부담으로 작용하는 경향.
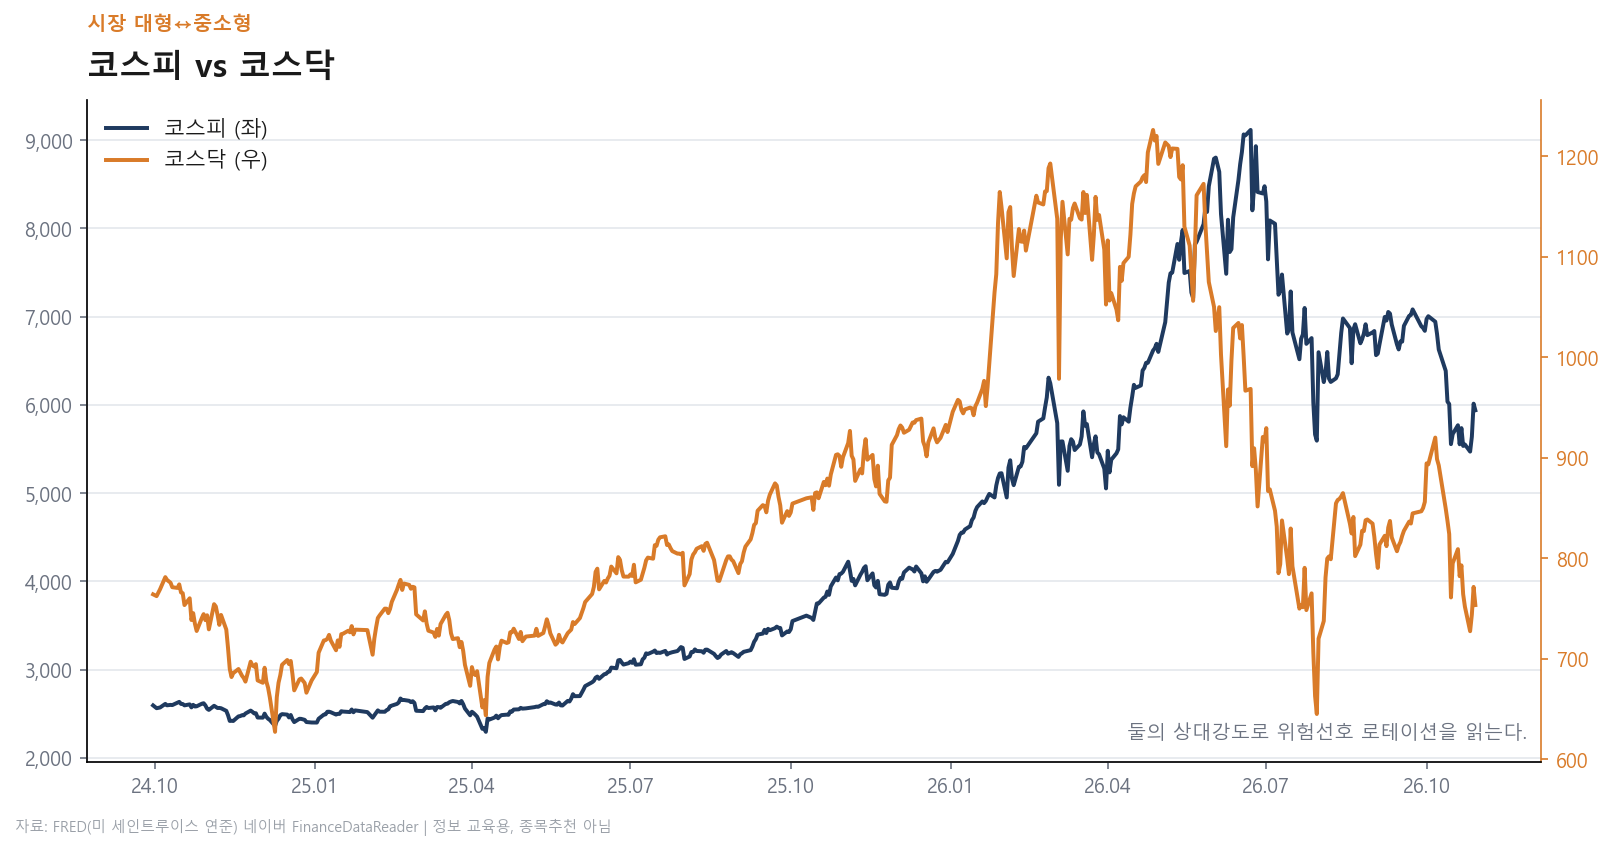
코스피 vs 코스닥
둘의 상대 강도로 '대형주 장이냐 중소형 장이냐'를 읽어요.